
税務争訟対応
納得できない課税に向き合う税理士活用術
その課税処分に、根拠をもって向き合う。
税務署から処分を受けた。しかし、その判断に納得できない。
事実の捉え方が違うのか、法令の解釈が違うのか。それとも、事実への当てはめに問題があるのか。争うべき点を整理するところから、当事務所が支援します。
顧問先様はもちろん、顧問契約のない方のスポットのご依頼にも対応します。代表・税理士 柳澤賢仁が、資料・証拠と課税の根拠を確認し、再調査の請求や国税不服審判所への審査請求、その先の税務訴訟を見据えて方針を検討します。
すでに処分を受けている方へ
お問い合わせの際は、処分の内容と、通知を受けた日をお知らせください。再調査の請求・審査請求は、原則として処分の通知を受けた日の翌日から3か月以内に行う必要があります。期限が迫っている場合は、その旨も明記してください。
お問い合わせだけでは不服申立ての手続は完了せず、期限も延長されません。受任の可否を含め、状況を確認のうえご案内します。
「税務争訟」と「税務訴訟」は、どう違うのか
税金をめぐる法的な争いを広く捉えたものが「税務争訟」です。その解決の場は、大きく行政と司法の二つに分かれます。裁判所で争う「税務訴訟」は、その一部です。
税金をめぐる争い全体
行政の場:不服申立て
税務署長等への再調査の請求や、国税不服審判所への審査請求です。税理士が代理人として対応できる手続であり、当事務所が書面作成、証拠の整理、主張・説明を担います。
司法の場:税務訴訟
裁判所に処分の取消しなどを求める手続です。外部の専門家に訴訟代理を依頼する場合は、原則として弁護士が担当します。当事務所では、税務訴訟に強い提携弁護士をご紹介し、税務面で連携して支援します。
税理士だけで裁判の訴訟代理を行うことはできません。だからこそ当事務所は、税務訴訟に強い複数の弁護士との提携体制を築いてきました。行政段階から蓄積した事実・証拠・税務上の論点を、司法の場での主張につなげます。
「税務署がそう言うから」で終わらせないために
税務の判断の土台は、法的三段論法です。法令が定める要件を確認し、証拠に基づいて事実を認定し、その事実を法令に当てはめて結論を導きます。
税務争訟で必要なのは、不満を繰り返すことではなく、どの事実認定・法令解釈・当てはめに誤りがあるのかを、証拠とともに示すことです。当事務所では、処分通知書、調査時のやり取り、申告書、契約書、帳簿などを確認し、争点と主張を組み立てます。
主張に根拠があるかだけでなく、反対の証拠や説明が難しい点も確認します。争うこと自体を目的にせず、見込まれる効果と、費用・時間の負担を踏まえて、納税者と対応方針を考えます。
税務調査から、不服申立て・税務訴訟へ
処分を受けた後なら
処分の取消しや変更を求める不服申立てを検討します。修正申告は納税者自身の申告なので、それ自体は不服申立ての対象にはなりません。
過大な申告については、要件・期限を満たせば更正の請求を行う余地があります。
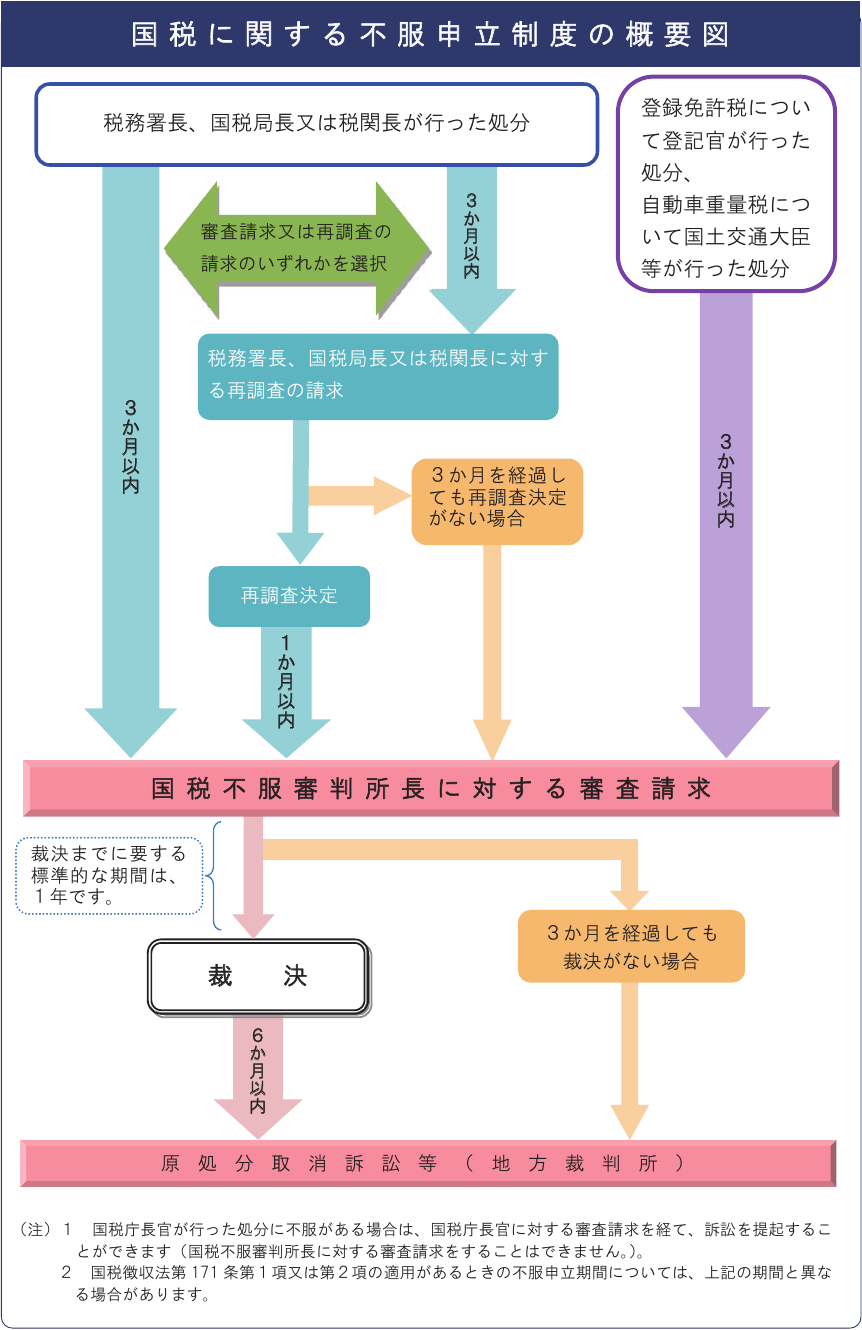
- 再調査の請求、または審査請求
税務署長等に改めて判断を求める「再調査の請求」と、国税不服審判所に判断を求める「審査請求」は、原則として選択できます。再調査の請求を経ず、直接審査請求をすることもできます。 - 国税不服審判所での審理・裁決
主張と証拠を提出し、争点について審理を受けます。再調査の請求を先に行い、その決定後も不服がある場合の審査請求は、原則として決定書謄本の送達があった日の翌日から1か月以内です。 - 裁判所での税務訴訟
裁決後も処分に不服がある場合は、原則として裁決を知った日の翌日から6か月以内に、地方裁判所へ訴訟を提起します。一定の場合には、裁決を待たず提訴できる例外もあります。
裁判では、地方裁判所から高等裁判所、さらに最高裁判所へ進む場合があります。ただし、控訴・上告等には要件・期限があり、すべての事件が最高裁まで進むわけではありません。
制度の詳細:国税不服審判所「不服申立手続等」/国税庁「『不服申立て』ができる場合、できない場合」
当事務所が支援すること
- 処分の内容、事実関係、証拠、法令上の争点の整理
- 再調査の請求書・審査請求書・反論書等の作成
- 税務代理権限証書等の必要書類を整えたうえでの税務代理
- 口頭意見陳述、審理に伴う質問・検査等への対応
- 税務訴訟に強い弁護士との連携、税務面での検討・資料整理
裁判での訴訟代理は弁護士が担当します。当事務所は税理士として、税務上の論点や証拠の整理などを通じて支援します。依頼内容に応じて、役割分担と業務範囲を事前に明確にします。
これまでに対応してきた争点
旧制度の異議申立てを含む不服申立てや審査請求では、次のような事案に対応してきました。
- 過大役員報酬・過大役員退職金
- 非居住者への支払いに関する源泉徴収義務
- 居住者・非居住者の判定
- 第二次納税義務
税務で国と争うことは、容易ではありません
国税庁等が公表した令和7年度(2025年度)の統計では、審査請求の認容割合は7.2%、税務訴訟の国側敗訴割合は4.0%でした。いずれも一部認容・一部敗訴を含む数字です。
ただし、これは取下げ・却下なども含む処理・終結件数を分母とした年度統計であり、個別案件の勝てる確率や、特定の専門家の実力を示すものではありません。
それでも、事実と法令の検討を尽くし、争点に合った専門家と取り組むことの重要性は変わりません。当事務所は、税務訴訟に強い提携弁護士と連携し、以下のような案件で納税者を支援してきました。
出典:令和7年度における審査請求の概要/令和7年度における訴訟の概要
税務訴訟への関与実績
- 武富士贈与税訴訟:納税者勝訴の最高裁判決(2011年) →
高裁判決後、非居住者・住所に関する助言や論文の提供など、税務面で納税者を支援しました。 - シンガポール移住の非居住者判定:東京地裁で一部勝訴・確定(2023年) →
弁護士が訴訟代理人を務め、当事務所は税理士としてアドバイザーの立場で協力しました。
各事例は個別の事実関係・法令に基づくものであり、同様の結果を保証するものではありません。
報酬の目安
| 初回の個別具体的なご相談 | 1時間55,000円 消費税が課される場合は税込金額です。輸出免税が適用される場合は、表示金額全額が相談報酬となります。いずれの場合も、お支払総額は変わりません。 |
|---|---|
| 再調査の請求書の作成 | 1,000,000円(税込1,100,000円)から |
| 審査請求書の作成 | 1,000,000円(税込1,100,000円)から |
| 反論書の作成 | 1,000,000円(税込1,100,000円)から |
| 口頭意見陳述・質問検査対応 顧問先様 | 半日あたり30,000円(税込33,000円) |
| 口頭意見陳述・質問検査対応 スポットのご依頼 | 1時間あたり50,000円(税込55,000円)から |
| 成功報酬の目安 | 経済的利益(追徴課税圧縮額)の10%から(消費税別) |
資料の量、争点の複雑さ、必要な対応に応じてお見積もりします。書面作成、調査・検討、代理対応の範囲と、固定報酬・タイムチャージ・成功報酬の適用や組み合わせは、ご契約前にご説明します。成功報酬の算定基準も個別契約で明確にします。訴訟を担当する弁護士の報酬は別途です。
ご相談の方法をお選びください。
代表・税理士 柳澤賢仁と直接相談する
メールでの事前問い合わせを挟まず、60分、代表・税理士 柳澤賢仁に直接相談したい方はこちら。オンライン・対面のいずれも、相談料は55,000円です。
消費税が課される場合は税込金額です。輸出免税が適用される場合は、表示金額全額が相談報酬となります。いずれの場合も、お支払総額は変わりません。
カード決済画面へ進みます。お申し込み後、相談日時・方法を調整します。
まずはメールで問い合わせる
メールでのお問い合わせは無料です。いま困っていることや、ご相談したい内容をお送りください。内容を拝見し、個別具体的な税務判断・助言が必要な場合は、有料相談をご案内します。
お問い合わせの送信だけで料金は発生しません。銀行振込をご希望の方も、こちらからご連絡ください。
不服申立ての書面作成・代理対応等は別契約です。処分の通知日や、対応期限が分かる資料をご用意ください。