
税務調査対応
専門家と乗り切る
顧問先様の税務調査はもちろん、顧問税理士がいない方のスポットの税務調査にも対応します。
税務署から連絡が来た。何を準備し、どう説明すればよいのか分からない。すでに受けた指摘にも、納得できない点がある。そんなときは、一人で抱え込まずにご相談ください。代表・税理士 柳澤賢仁が、事実と資料を確認し、対応の筋道を一緒に考えます。
税務調査で大切なのは、事実と根拠をきちんと伝えること
税務調査官からの説明が、その取引の実態に合っているか。指摘の前提に、認識の違いがないか。専門的な論点を十分に理解しないまま対応すると、本来伝えるべき事情や根拠を伝えられないことがあります。
当事務所では、取引の経緯、契約書、帳簿、関係資料などを確認し、争点を整理します。根拠のある主張はきちんと説明し、見直すべき点は率直にお伝えする。そのうえで、納税者にとって納得できる解決を目指します。
調査が来る前から、調査に備える。
顧問先様については、日々の会計処理や申告の段階から、証拠となる資料と判断の根拠を確認しています。KPMG税理士法人で身につけた仕事の進め方を土台に、申告書は代表・税理士 柳澤賢仁が最終確認します。
税務調査への対応も、自分たちが携わった仕事に責任を持つことの一つ。そのため、顧問先様の立ち会いは、スポットのご依頼より抑えた料金で対応しています。
国内税務顧問について →顧問契約がなくても、税務調査だけを依頼できます
スポット対応では、税務代理権限証書をご提出いただき、ご依頼の範囲に応じて、調査への立ち会い、資料の検討、税務署への説明・折衝を行います。すでに調査が進んでいる場合も、まずは現在の状況をお知らせください。
- 状況を伺う:調査日程、対象の税目・年度、受けている指摘、現在の税理士の関与などを確認します。
- 資料と論点を整理する:手元の資料をもとに、説明すべき事実と検討が必要な点を整理します。
- 対応範囲と報酬を決める:調査対応を正式にご依頼いただく前に、業務の範囲と料金をご案内します。
- 調査対応・折衝へ:根拠を示して説明し、指摘事項への対応方針を納税者と共有しながら進めます。
これまでに対応してきた税務調査の論点
国内の税務だけでなく、居住者・非居住者の判定をはじめとする国際税務の調査にも、スポットで対応してきました。
国内税務に関する論点
- 税制適格ストックオプションの該当性
- 役員賞与
- 寄付金
- 雇用・外注の判定
- 贈与・報酬の判定
国際税務に関する論点
- 居住者・非居住者の判定
- 所得の源泉所在地・源泉所得税
- 恒久的施設(PE)の判定
- 移転価格税制
対応事例:非居住者の税制適格ストックオプションをめぐる争い
非居住者の税制適格ストックオプションに該当するかが争点となり、数億円規模の課税が問題となった案件に、スポットで対応しました。
税務調査の段階で当事務所が反論・説明を行い、最終的には数十万円の追徴課税で決着しました。訴訟に進む前の、調査段階での対応事例です。
守秘義務に配慮して概要のみ掲載しています。個別案件の実績であり、同様の結果を保証するものではありません。
必要な場合には、審査請求や、税務訴訟に強い弁護士と連携した対応も検討します。争うこと自体を目的にせず、調査段階での解決の可能性と、その先に進む負担を踏まえて方針を考えます。
税務の本質は、事実と法を結び付ける「法的三段論法」
税務調査は、声の大きさや押しの強さで結論を決めるものではありません。どのような事実があり、その事実にどの法令をどう当てはめるのか。ここを一つずつ確認するのが、税務の基本です。
法律の要件を示す「大前提」、認定された事実という「小前提」、そこから導く「法的な結論」。この考え方を法的三段論法といいます。実務では、事実の確認と法令の検討を行き来しながら、次のように整理します。
- 事実認定:実際に何があったのかを、契約書、帳簿、送金記録、メールなどの証拠(エビデンス)で確かめる。
- 法令の解釈:関係する法令が、どのような場合に課税することを定めているかを読み解く。
- 法の適用・結論:認定した事実をその要件に当てはめ、どのような税務上の取扱いになるかを判断する。
だからこそ、出発点となる事実認定と、それを裏付ける証拠が重要です。「そういうつもりだった」という説明だけではなく、当時の実態を資料で示せるか。事実の認識が違えば、同じ法令でも結論が変わることがあります。
過去に起きた事実を都合よく変えることはできません。当事務所では、事実を曲げず、証拠と法令に基づいて説明を組み立てます。なお、法を当てはめて結論を出すことと、税務署が更正・決定などの「処分」を行うことは、同じ意味ではありません。
修正申告をするか、処分を受けて争うか
検討の結果、当初の申告に誤りがあり、税額が不足していたと分かれば、修正申告を行います。一方、税務署の指摘に納得できない場合には、その根拠を確認し、修正申告に応じるかを慎重に判断する必要があります。
修正申告そのものには、不服申立てができません。
修正申告は納税者自身が行う申告であり、税務署による処分ではないためです。「とりあえず修正申告をして、あとでその申告に不服申立てをすればよい」とは考えないでください。
ただし、修正申告後は一切の救済手段がなくなる、という意味ではありません。税額を過大に申告していた場合は、要件・期限を満たせば「更正の請求」を行う余地があります。修正申告自体への不服申立てとは、別の手続です。
修正申告に応じず、税務署がなお課税すべきと判断した場合には、更正・決定などの処分が行われます。その処分に不服があれば、国税不服審判所への審査請求などにより、取消しや変更を求めることができます。
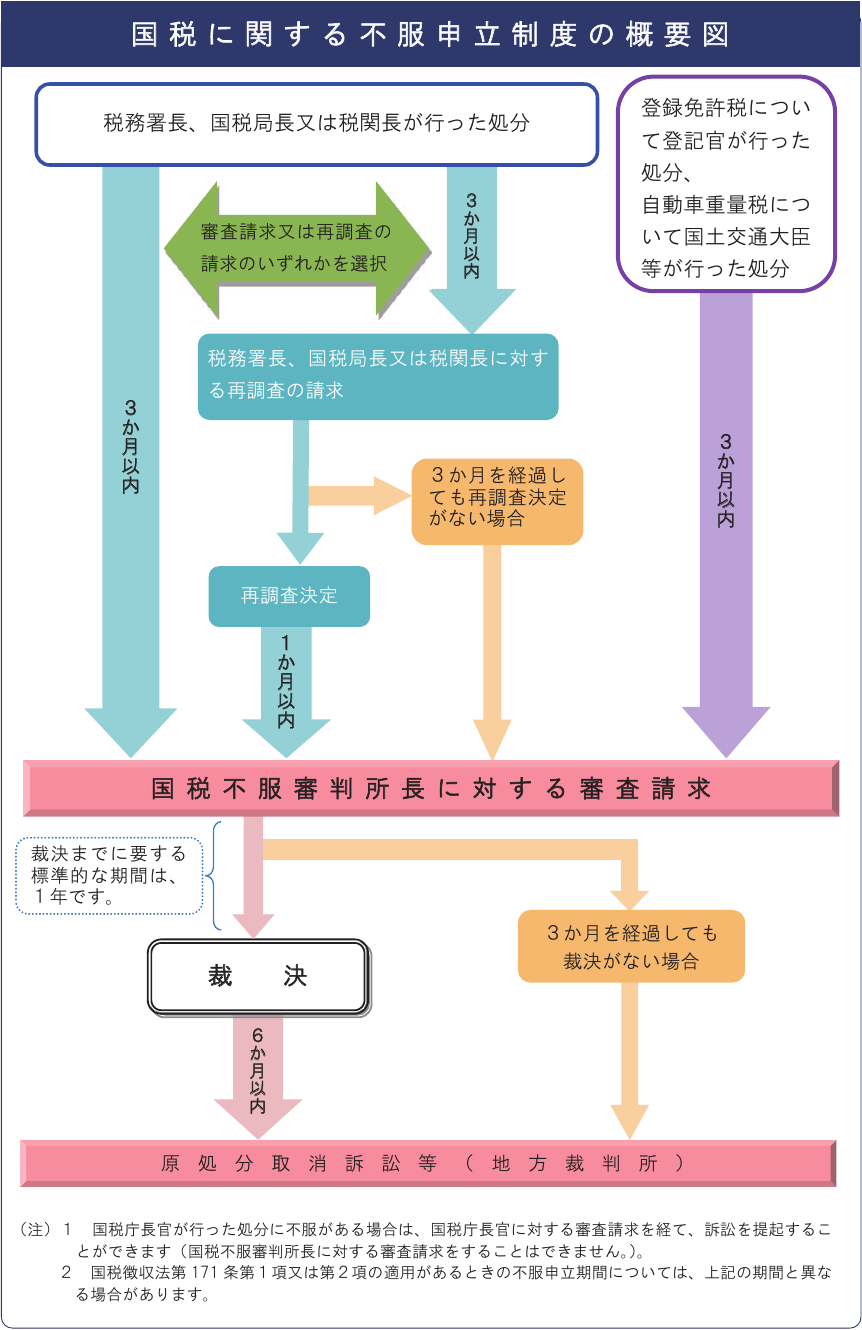
税務調査から、司法の場まで
税務調査 → 課税処分 → 国税不服審判所への審査請求 → 裁決 → 地方裁判所 → 高等裁判所 → 最高裁判所
上記は当事務所による流れの補足です。再調査の請求を経る選択肢や、一定の場合に裁決を待たず提訴できる例外もあります。裁決後も処分に不服がある場合には、原則として裁決を知った日の翌日から6か月以内に訴訟を提起します。控訴・上告等にはそれぞれ要件・期限があり、すべての案件が最高裁まで進むわけではありません。地方裁判所や高等裁判所の段階で確定することもあります。
調査の段階から、その先で争うとすれば何が必要になるかを見据える。証拠をそろえ、事実と法令のどこに争いがあるかを明確にする。当事務所は、審査請求や税務訴訟への関与経験も踏まえて、税務調査に対応しています。訴訟に進む場合は、税務訴訟に強い弁護士と連携します。
税務訴訟への関与実績
当事務所が税務面で支援・協力した、次の裁判事例もご覧ください。
- 武富士贈与税訴訟:納税者勝訴の最高裁判決(2011年) →
高裁判決後、納税者に対して非居住者・住所に関する助言や論文の提供などを行いました。 - シンガポール移住の非居住者判定:東京地裁で一部勝訴・確定(2023年) →
弁護士が訴訟代理人を務め、当事務所は税理士としてアドバイザーの立場で協力しました。
税務調査対応の報酬
| 初回の個別具体的なご相談 | 1時間 55,000円 オンライン・対面 消費税が課される場合は税込金額です。輸出免税が適用される場合は、表示金額全額が相談報酬となります。いずれの場合も、お支払総額は変わりません。 |
|---|---|
| スポットの税務調査対応 | タイムチャージ方式、または成功報酬方式で個別にお見積もり |
| 成功報酬の目安 | 経済的利益(追徴課税圧縮額)の10%から 消費税別 |
| 顧問先様の税務調査立ち会い | 半日あたり30,000円(税込33,000円) |
スポットのご依頼では、これまでの取引や申告を把握するための資料確認・検討にも時間が必要となります。調査当日の立ち会いだけでなく、事前準備や税務署との折衝を含むため、案件によっては相応の費用がかかります。
タイムチャージの単価・対象業務、成功報酬の算定基準や対象範囲などは、個別の契約で事前に明確にします。顧問先様も、立ち会い以外の追加対応が必要な場合は別途ご案内します。
調査日が決まっている方は、その日付もお知らせください。日程・案件の状況により、対応可否を確認のうえご案内します。
ご相談の方法をお選びください。
代表・税理士 柳澤賢仁と直接相談する
メールでの事前問い合わせを挟まず、60分、代表・税理士 柳澤賢仁に直接相談したい方はこちら。オンライン・対面のいずれも、相談料は55,000円です。
消費税が課される場合は税込金額です。輸出免税が適用される場合は、表示金額全額が相談報酬となります。いずれの場合も、お支払総額は変わりません。
カード決済画面へ進みます。お申し込み後、相談日時・方法を調整します。
まずはメールで問い合わせる
メールでのお問い合わせは無料です。いま困っていることや、ご相談したい内容をお送りください。内容を拝見し、個別具体的な税務判断・助言が必要な場合は、有料相談をご案内します。
お問い合わせの送信だけで料金は発生しません。銀行振込をご希望の方も、こちらからご連絡ください。
税務調査の立ち会い・代理対応は別契約です。調査日が決まっている方は、その日付もお知らせください。日程・案件の状況を確認して対応可否をご案内します。