
2024年7月9日、財務省が「令和6年度 税制改正の解説」を公表しました。その中には、子会社から配当を受けた場合の株式の税務簿価を調整する「子会社株式簿価減額特例」の見直しが含まれています。財務省の公表履歴、2024年度改正解説・753~755頁
この制度を理解するうえで、ソフトバンクグループによるArm買収後の再編は、示唆に富む事例です。子会社の価値を配当で取り出し、その後、価値が下がった子会社株式を移転する。配当と株式譲渡の税務をそれぞれ適用すると、投資の価値を回収しているにもかかわらず、日本の課税所得を減らす損失が生じ得ました。
本稿では、会社の開示で確認できる取引と、公表された専門家の分析を区別しながら、その仕組みを説明します。さらに、2020年度の制度創設、2022年度の調整、今回の2024年度改正までをたどります。記述の基準日は2024年7月9日です。
1.最初に、何が問題になったのか
要点は、次の二つの税務処理の組み合わせです。
- 配当を受け取るとき:一定の外国子会社からの配当は、原則として95%が益金不算入となる。
- 株式を移すとき:配当で価値が下がった子会社株式について、高い取得原価が税務上残っていれば、その原価との差が譲渡損になる。
「益金不算入」とは、法人税の所得計算で収益に算入しないという意味です。「税額を95%控除する」という意味ではありません。また、「税務簿価」は、譲渡損益などを計算するために税務上管理する株式の原価で、会計上の帳簿価額や現在の時価と一致するとは限りません。
外国子会社配当益金不算入制度は、外国子会社の所得と日本の親会社への配当について、国際的な二重課税を調整する制度です。通常の対象は、原則25%以上の持株割合を、配当の支払義務が確定する日以前6か月以上継続する外国子会社で、租税条約による持株割合の特則などがあります。国税庁・外国子会社配当益金不算入制度の質疑応答、問1・問2
配当への課税を調整すること自体には理由があります。しかし、配当を受けても株式の税務簿価が十分に調整されなければ、その後の譲渡損との間にずれが生じます。後に政府が制度上の対応を取ったのは、この点です。
2.「Arm株式」は一種類ではない
この事例で混乱しやすいのは、旧Arm持株会社の株式と、その傘下にあるArm事業会社の株式を、どちらも「Arm株式」と呼んでしまうことです。
| 本稿での呼称 | 会社・組織 | この事例での役割 |
|---|---|---|
| SBG | ソフトバンクグループ株式会社 | 日本の親会社。通信事業会社のソフトバンク株式会社とは別法人 |
| 旧Arm持株会社 | 旧Arm Holdings plc。2018年開示ではSVF HOLDCO (UK) LIMITED | 買収対象となり、傘下の株式を配当に出す会社 |
| Arm事業会社 | Arm Limited | 現物配当の対象となる株式の発行会社 |
| SVF | SoftBank Vision Fund L.P. | 旧持株会社株式の現物出資先となるファンド |
SBGは2016年9月、Arm Holdings plcの全株式の取得完了を公表しました。取得対価は約240億ポンド、約3.3兆円です。SBG・2016年9月5日公表資料
その後の再編では、「持株会社が持つ事業会社株式を配当する取引」と、「親会社が持つ持株会社株式をファンドへ出資する取引」が組み合わされます。動いている株式の発行会社が違うことを、まず押さえておく必要があります。
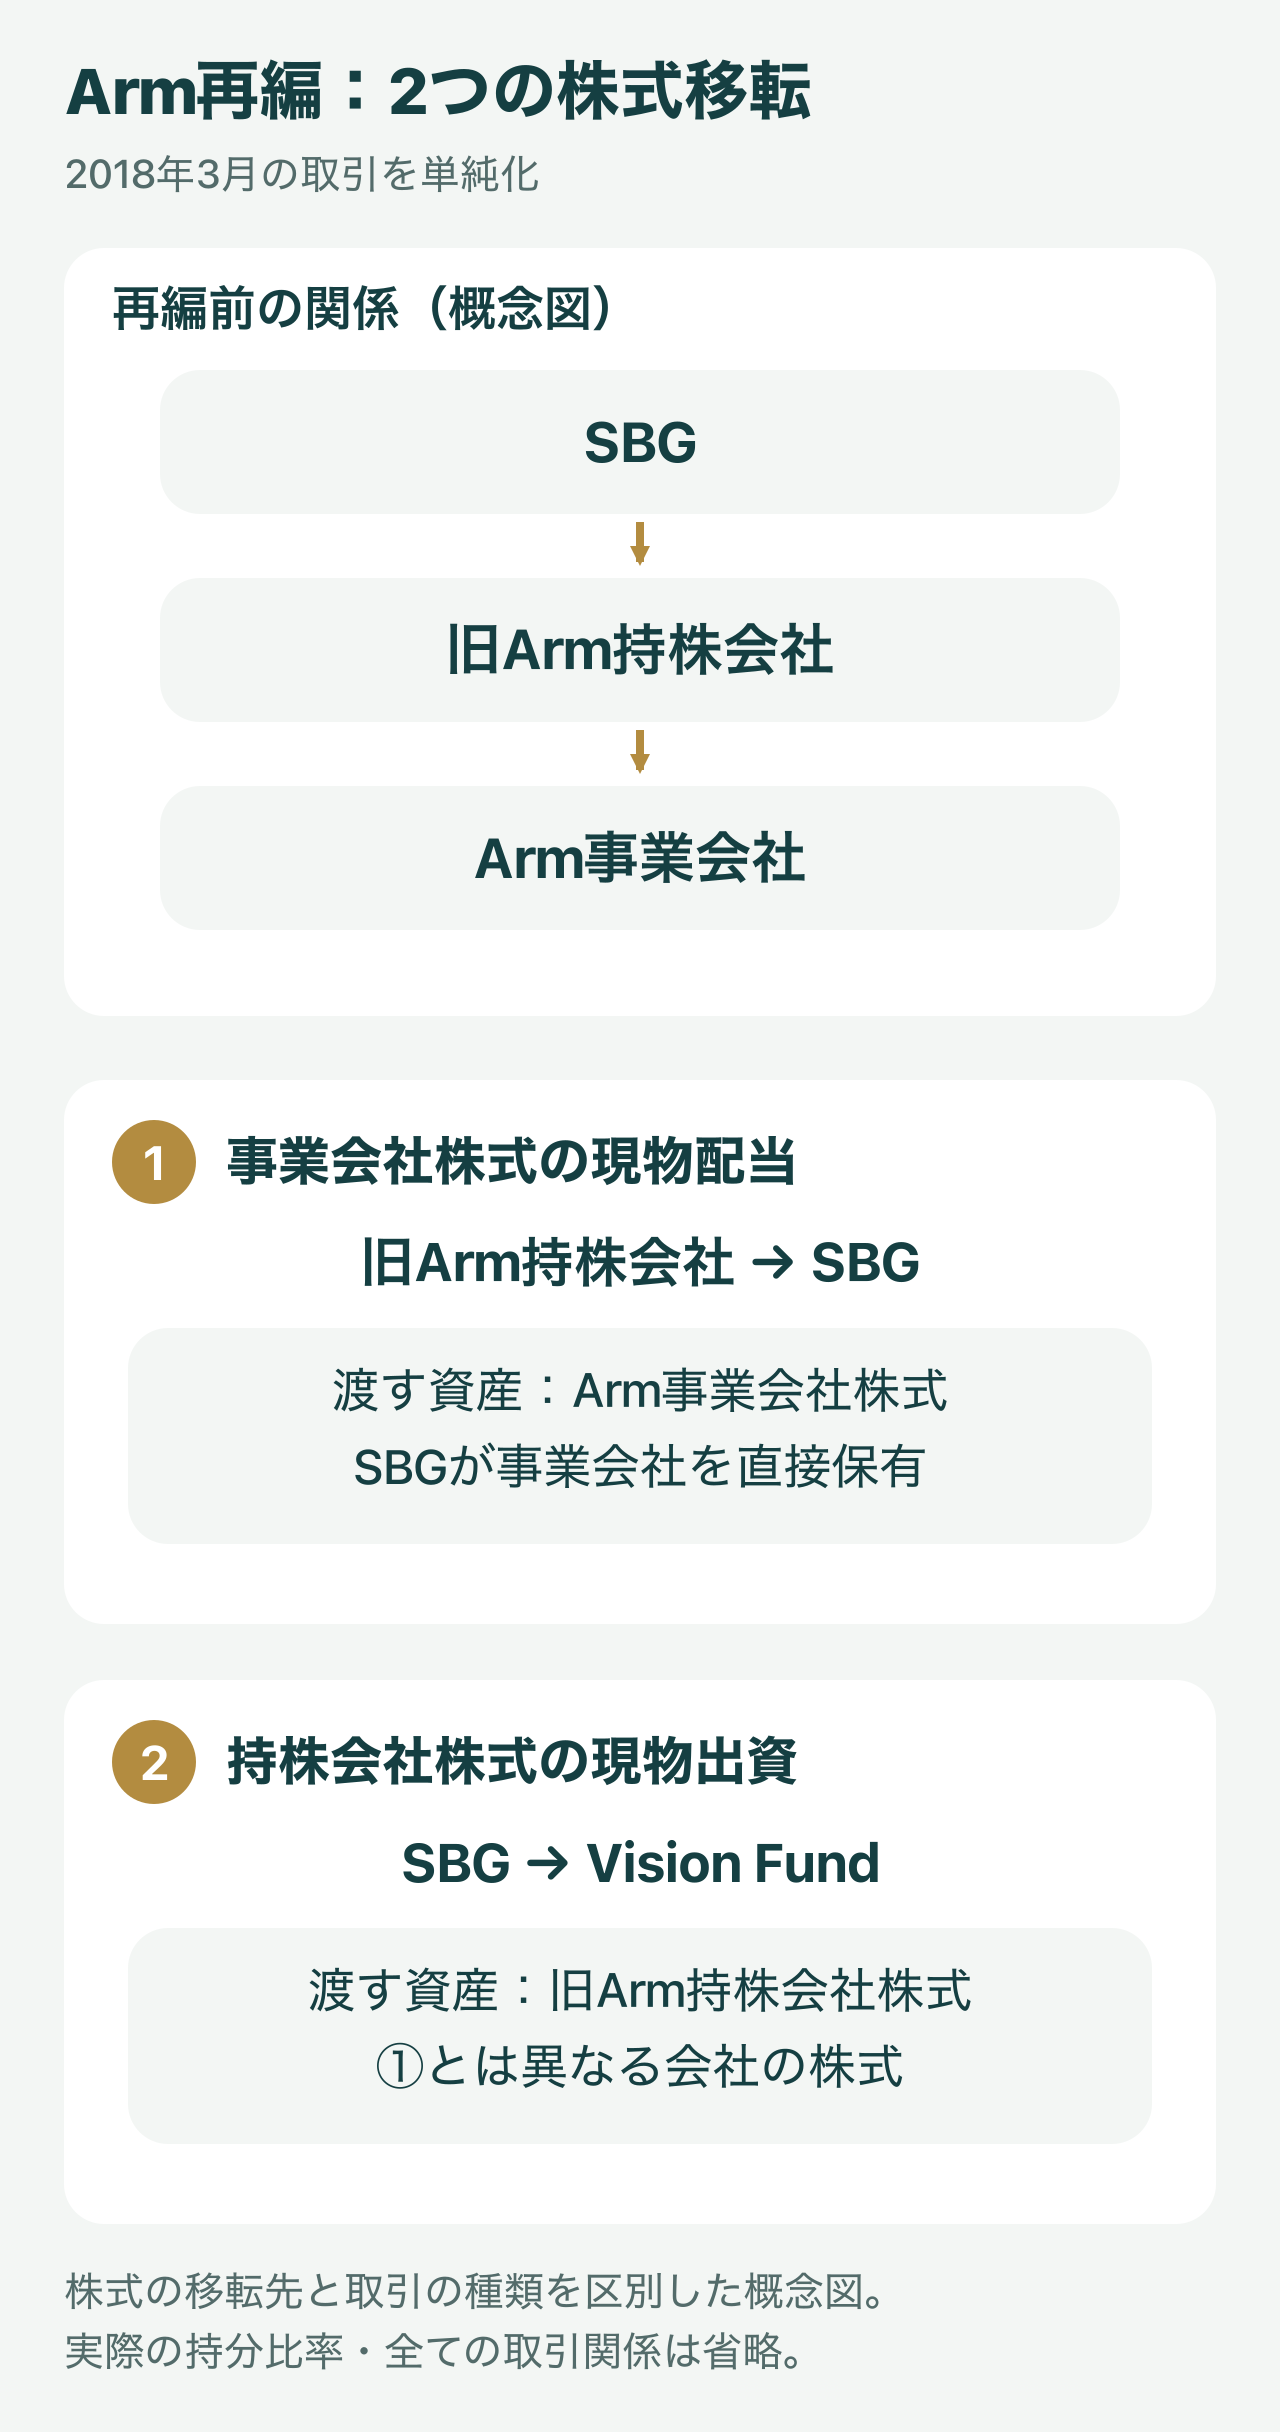
図1は取引の骨格を示す模式図です。中間法人、持株割合、各段階の細かな手続は省略しています。SVFには外部投資家も参加しており、SBGの100%子会社として描くことはできません。
3.2018年の開示から確認できる取引
SBGの第38回定時株主総会に関するインターネット開示情報には、2018年3月期の取引として、次の事項が記載されています。
| 開示項目 | 開示内容 | 読み取りの注意点 |
|---|---|---|
| 旧持株会社からの配当受取 | 2,546,119百万円、約2兆5,461億円 | 関連当事者取引の開示額。税務上の時価や節税額ではない |
| 配当の受入方法 | 有価証券を帳簿価額で受領 | 現金を同額受け取ったわけではない |
| SVFへの現物出資 | 主としてSVF HOLDCO株式の拠出 | 出資対象は旧持株会社の株式 |
| 現物出資の会計処理 | 譲渡がなかったものとして処理 | 日本の単体会計上の扱いであり、税務処理そのものの説明ではない |
出典は、2018年のSBG開示資料・PDF58、60、61頁です。紙面に印刷された頁番号では、それぞれ59、61、62頁に当たります。
この開示によって、多額の現物配当と、旧持株会社株式のファンドへの現物出資があったことは確認できます。ただし、会社の財務開示は法人税申告書ではありません。税務上の配当評価額、譲渡損の最終計算、欠損金とのつながりまで、この表から確定できるわけではありません。
また、約2.55兆円を「単体の損益計算書に計上された配当収益」と読み替えることもできません。同じ開示の損益計算書注記に示された関係会社からの受取配当金は67,601百万円で、上の取引開示額とは異なります。取引の金額と、当期の会計利益になった金額を区別することが、この案件を読む出発点です。
4.現物配当から譲渡損が生まれるまで
2020年4月に公表された森・濱田松本法律事務所の税制改正解説は、当時報道されていた取引を、次のように説明しています。同解説・2頁
第1段階:傘下の株式を現物配当する
旧Arm持株会社が、保有するArm事業会社の株式をSBGへ配当します。配当は現金に限りません。会社が保有する有価証券などを株主へ分配する方法もあります。
森信茂樹氏の2019年11月15日付の解説は、当時の報道に基づき、配当の対象をArm事業会社株式の約75%と説明しています。この割合は専門家解説による情報であり、先ほどの会社開示表から直接読み取った数字とは区別します。同解説・1頁
SBG側では、この外国子会社からの配当に、95%の益金不算入を適用する構成です。多額の価値を受け取っても、その全額が日本の課税所得に入るわけではありません。
第2段階:配当を出した旧持株会社の価値が下がる
価値のある資産を会社の外へ分配すれば、分配した会社に残る財産は減ります。その会社の株式の時価も、それに応じて下がることになります。
しかし、親会社の立場から見れば、価値がすべて失われたわけではありません。これまで子会社の中にあった資産の一部を、配当として別に持つようになったからです。
第3段階:価値が下がった旧持株会社株式を現物出資する
SBGが保有する旧持株会社株式をSVFへ現物出資します。税務上、高い取得原価と低下した移転時の価値との差が譲渡損になる、というのが、この取引に対する公表分析です。
ここでは、会社開示が裏付ける「現物配当・現物出資の存在」と、専門家の解説が示す「税務上の効果」を組み合わせて説明しています。個別の申告書を確認したという意味ではありません。
5.100で買った会社から75を取り出すと、何が起きるか
実際の取引から離れ、仕組みだけを単純な数字で考えてみます。
日本の親会社が外国子会社の全株式を100で取得したとします。取得時の子会社の価値も100です。その後、子会社が価値75の資産を親会社へ配当し、残る子会社株式を時価25で譲渡すると仮定します。
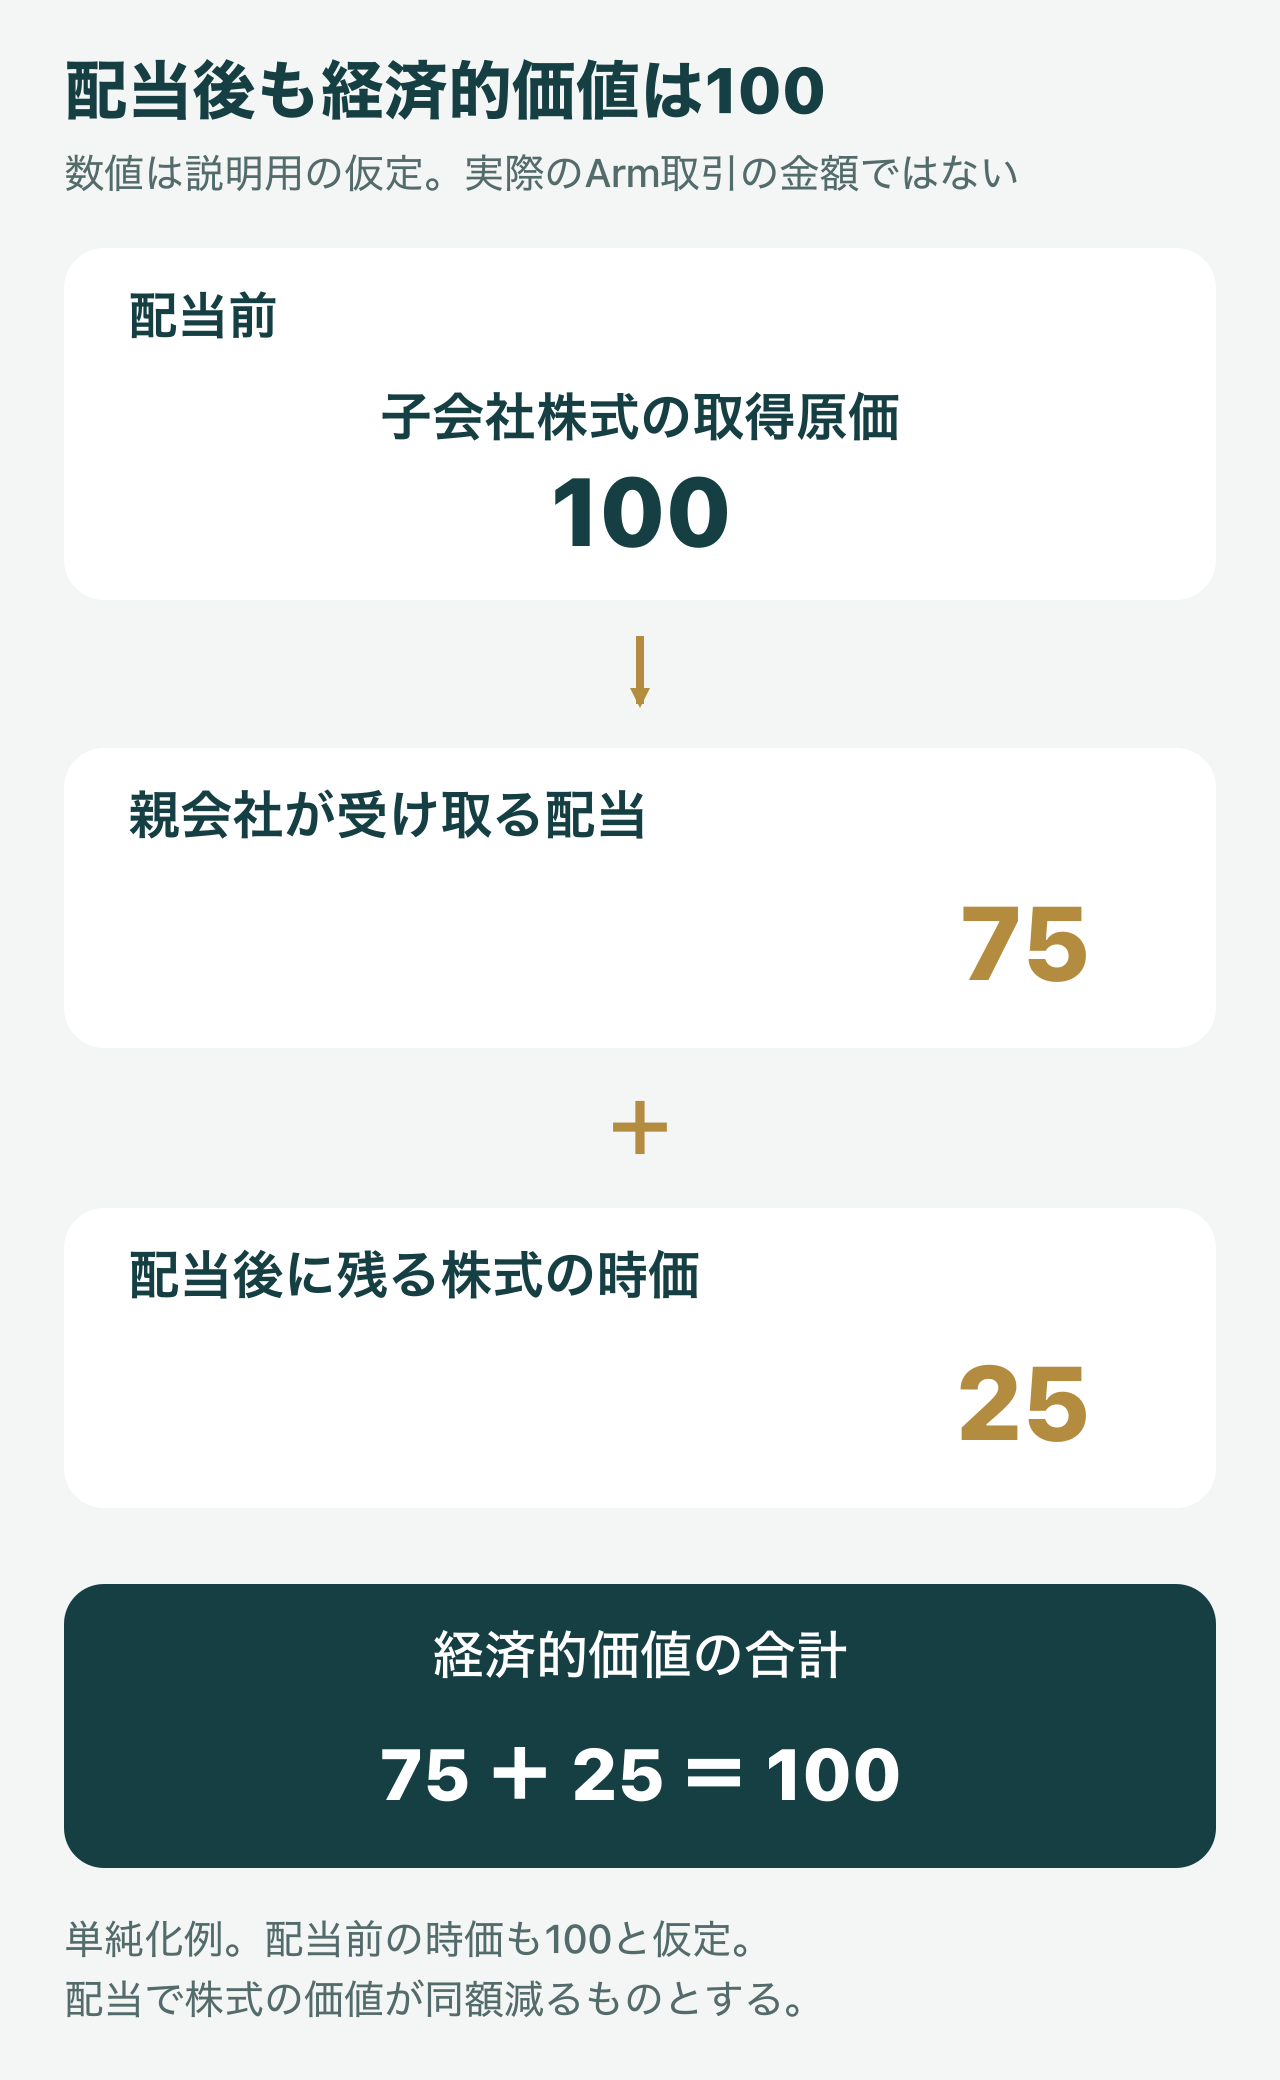
親会社が回収した価値は、配当75と株式譲渡対価25を合わせて100です。取得に支払った100と同じであり、この例では投資全体に経済的な損失はありません。
ところが、配当75の95%が益金不算入で、子会社株式の税務簿価が100のまま残ると、所得計算は次のようになります。
| 計算項目 | 計算 | 金額 |
|---|---|---|
| 配当の益金不算入額 | 75 × 95% | 71.25 |
| 配当のうち課税所得に入る部分 | 75 − 71.25 | 3.75 |
| 株式譲渡損益 | 譲渡対価25 − 税務簿価100 | −75 |
| 二つの取引による所得への影響 | 3.75 − 75 | −71.25 |
価値としては投資を回収しているのに、税務上は課税所得を71.25減らす方向に働きます。その損失を他の所得と通算できる、あるいは欠損金として将来に利用できるなら、税負担に大きな影響が出ます。
ただし、71.25は税額ではありません。仮に全額を直ちに利用でき、限界税率を30%と置くなら、税額への影響は71.25 × 30%=21.375という計算になります。実際には欠損金の利用限度、他の所得、適用税率、利用年度などで結果が変わります。大きな損失額を、そのまま「節税額」と呼ぶことはできません。
この数値例は当事務所が説明用に作成したもので、SBGの取引金額や税務申告を再現したものではありません。ここでの75は仮定の金額で、前節の約75%という株式の割合とは別です。海外での課税、源泉税、為替、取得費用、配当後の資産価値の変動なども省略しています。
6.なぜ会計では大きな損が見えないのか
「税務上、多額の株式譲渡損があるなら、決算書も同じだけ赤字になるはずだ」とは限りません。少なくとも、次の三つの計算を分ける必要があります。
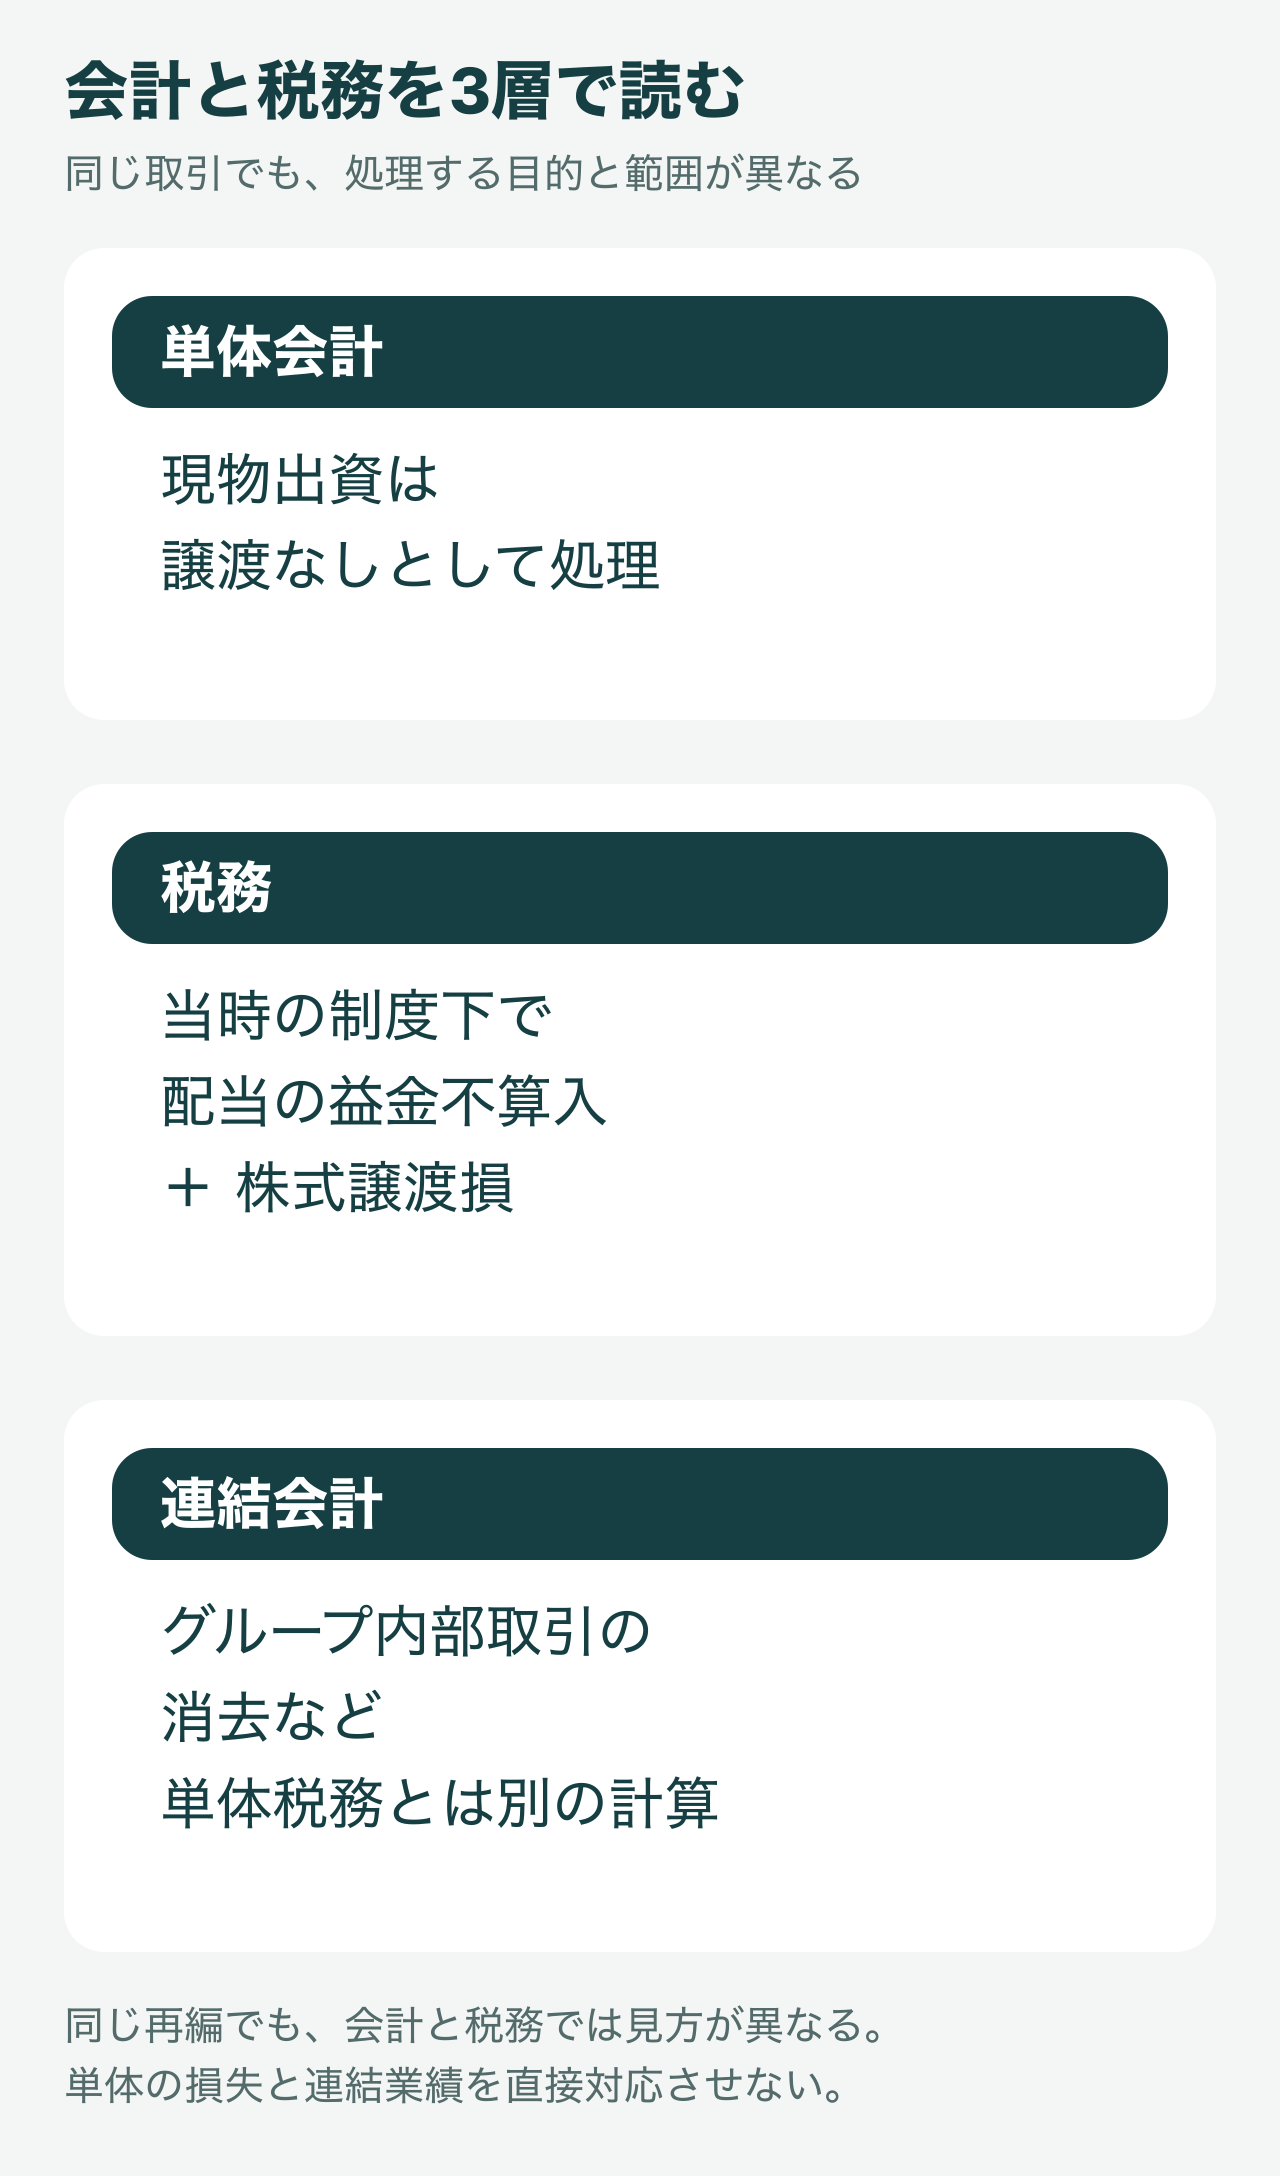
単体会計は、一つの法人の財政状態や経営成績を示します。この案件のSVFへの現物出資について、SBGは会計上、譲渡がなかったものとして処理したと開示しています。株式を移転したという法律上の取引と、会計で譲渡損益を認識するかどうかは、同じ問いではありません。
法人税の所得計算では、会計利益を出発点としても、益金不算入や損金算入などの調整が入ります。会計上の帳簿価額と税務簿価が異なれば、同じ取引でも損益の有無や金額が変わります。
連結会計では、グループ全体を一つの経済主体として見るための調整が行われます。グループ内の取引の消去などもあるため、ある法人に生じた税務上の損失を、そのまま連結損益計算書に探しても見つからないことがあります。
現物配当の開示額、単体の当期利益、連結の税引前利益、法人税申告書の所得・欠損金は、それぞれ意味の異なる数字です。「会計では利益、税務では損失」という組み合わせを分析するには、その違いを保ったまま取引を追う必要があります。
7.「約2兆円の利益に税金500万円」という数字の読み方
翌2019年3月期のSBG単体損益計算書には、税引前当期純利益1,980,425百万円に対し、「法人税、住民税及び事業税」5百万円という数字が載っています。一方、「法人税等調整額」は2,728百万円です。2019年招集通知・紙面56頁、PDF57頁
| 2019年3月期・SBG単体 | 金額 | 何を表すか |
|---|---|---|
| 税引前当期純利益 | 約1兆9,804億円 | 会計上の税引前利益 |
| 法人税、住民税及び事業税 | 500万円 | 単体損益計算書に表示された当期税金の費用 |
| 法人税等調整額 | 27億2,800万円 | 税効果会計による調整額 |
| 関係会社受取配当金 | 約2兆698億円 | 営業収益の大部分を占める配当収益 |
500万円という数字だけを使って「グループ全体が支払った税金は500万円」とすることはできません。上表はSBG一社の単体決算であり、国内外の事業会社を含むグループ全体の納税額ではありません。また、損益計算書の税金費用は、その年度の現金納税額と常に一致するものでもありません。
税引前利益の大部分に配当収益が関わっていることも重要です。配当には二重課税調整のための益金不算入があり得るため、会計利益に税率を掛けた金額が、そのまま本来の法人税額になるわけではありません。
さらに、Arm再編は2018年3月期の取引で、上表は翌2019年3月期の数字です。これらの開示だけでは、翌期の低い税金費用のすべてをArm再編に帰属させることはできません。
連結決算の別の税効果も混ぜない
同時期のSBGの連結決算には、別の大きな税効果もあります。2019年の年次報告書は、通信事業会社ソフトバンクの上場に伴う株式売却について、売主であるSoftBank Group Japanでの欠損金利用や一時差異の解消により、法人所得税が4,055.77億円減少したと説明しています。Annual Report 2019・紙面136頁、PDF138頁
また、2018年3月期には米国税制改正に伴うSprintの繰延税金負債の取崩し・繰延税金資産の計上による税費用減少もありました。SBG・2018年5月9日公表資料
いずれも、ここで説明しているArmの現物配当と株式譲渡損とは、分けて読むべき項目です。
8.2019年の税務調査報道は、何を示すのか
2019年6月20日、日本テレビは、SBGが4,000億円を超える申告漏れを指摘されたと報じました。同記事は会社の説明として、損金に算入する事業年度に一年のずれがあり、修正申告に応じたという趣旨を伝えています。日本テレビ・2019年6月20日記事
ここで区別したいのは、損金の金額、申告所得の修正額、追加で納める税額です。申告漏れとして報じられた4,000億円超を、4,000億円の追徴税額と読み替えることはできません。また、損金算入時期の修正と、取引全体の税務効果がすべて否定されることも別です。
税務当局が一般的な否認規定をどう検討したかについては、公開された会社開示だけでは結論を出せません。本件について「裁判で適法性が確定した」「当局がスキーム全体を合法と認定した」と評価する根拠にはなりません。
制度史として押さえるべきなのは、個別年度の申告をどう修正するかという問題と、将来の同種取引に適用するルールをどう設計するかという問題が、別々に存在することです。
9.2020年度改正――配当の時点で株式の税務簿価を下げる
2020年度税制改正では、「子会社株式簿価減額特例」が創設されました。
国税庁の創設時解説は、配当によって実質的に投資を回収していても、配当後の株式譲渡で経済実態を伴わない損失を生み出せることを問題として説明しています。対応方法は、一定の配当を受けたときに、その益金不算入相当額を子会社株式の税務簿価から減額することです。国税庁・2020年改正解説
ポイントは、配当益金不算入制度を廃止したことではありません。配当段階の二重課税調整は維持しつつ、その配当に対応する部分を株式の取得原価側からも調整するようにしたのです。
同じ数値例に改正後の調整を入れる
先ほどの「取得原価100、配当75、譲渡対価25」に戻ります。適用要件を満たし、適用除外や減額額を限定する特例がないものとします。
配当75の益金不算入相当額は71.25です。これを株式の税務簿価100から引くと、調整後の簿価は28.75になります。譲渡損は25 − 28.75=マイナス3.75です。配当のうち課税所得に入る3.75と合わせると、この二取引による所得への純影響はゼロになります。
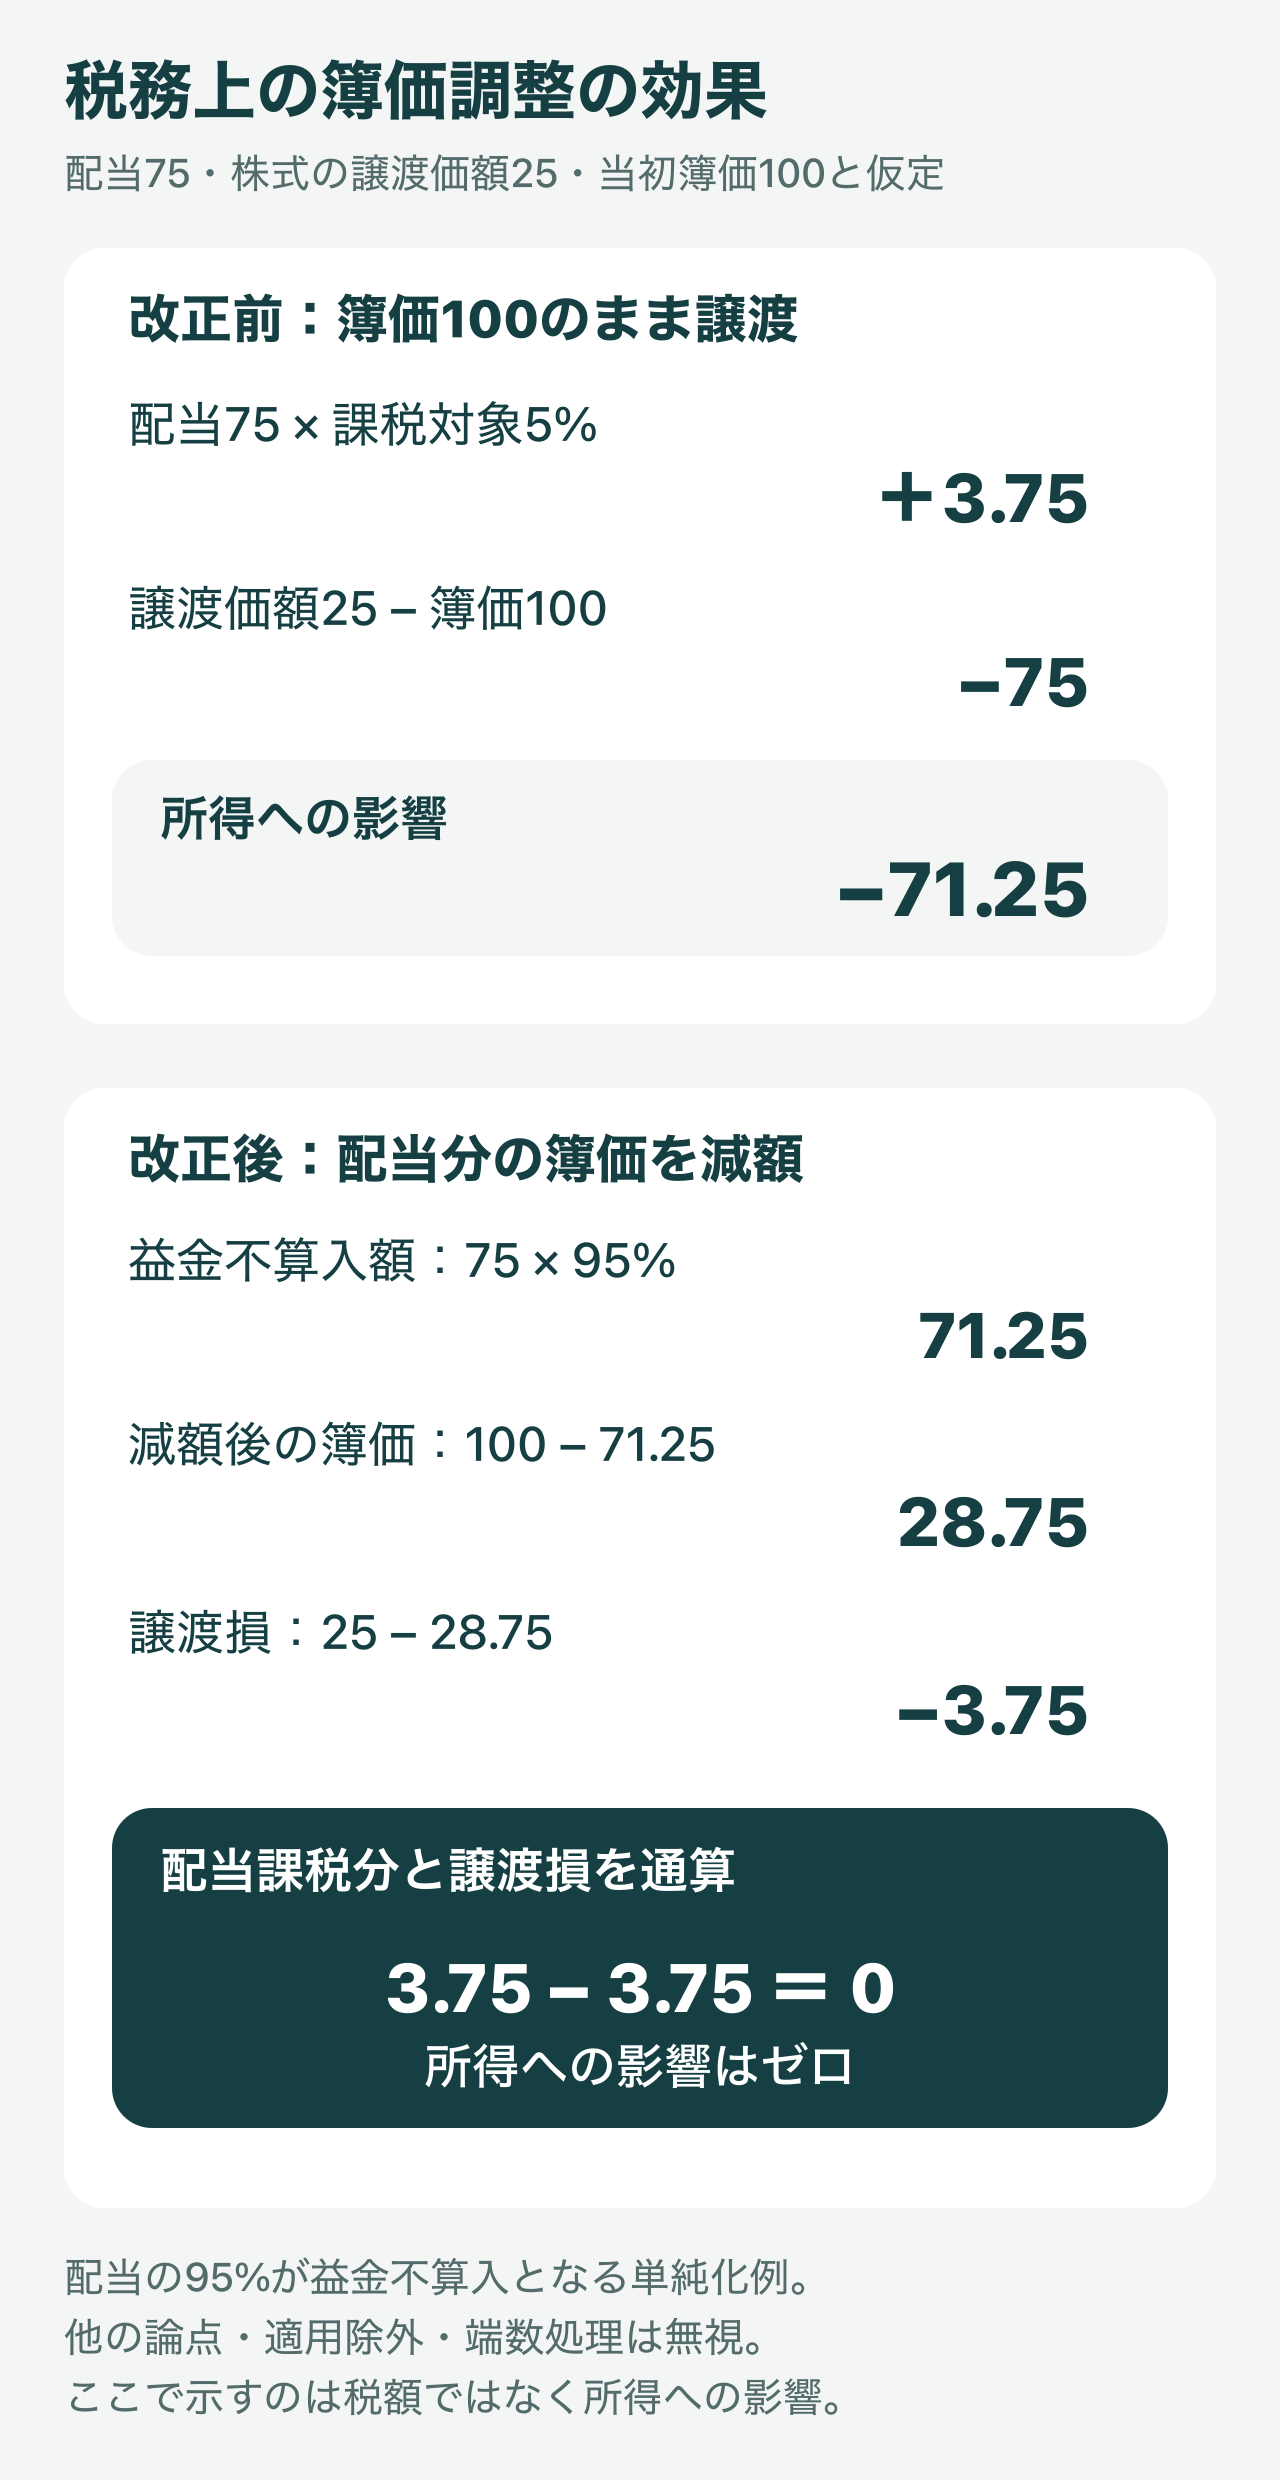
| 項目 | 簿価を減額しない場合 | 簿価減額特例を適用する場合 |
|---|---|---|
| 配当の課税部分 | +3.75 | +3.75 |
| 配当後の株式の税務簿価 | 100 | 28.75 |
| 株式譲渡損 | −75 | −3.75 |
| 合計の所得影響 | −71.25 | 0 |
この例で減額するのは、配当全額75ではなく、益金不算入相当額71.25です。95%の益金不算入を前提にする以上、5%の課税部分まで含めて計算する方が、制度の効果を正確に理解できます。
なお、創設時の適用は、2020年4月1日以後に開始する事業年度において受ける配当からです。単に配当日が2020年4月1日以後ならすべて対象、という書き方では事業年度の条件が落ちます。また、2018年の取引にこの新制度が遡って適用されたという意味でもありません。財務省・2022年11月4日政府税制調査会資料・68頁
10.どの配当にも簿価減額が必要なのか
この制度には対象範囲と除外要件があります。典型的な入口は、親法人と関連者による50%超の支配関係があり、対象配当と同一事業年度内の所定の配当の合計が、株式の税務簿価の10%を超える場合です。政府税制調査会資料・68頁
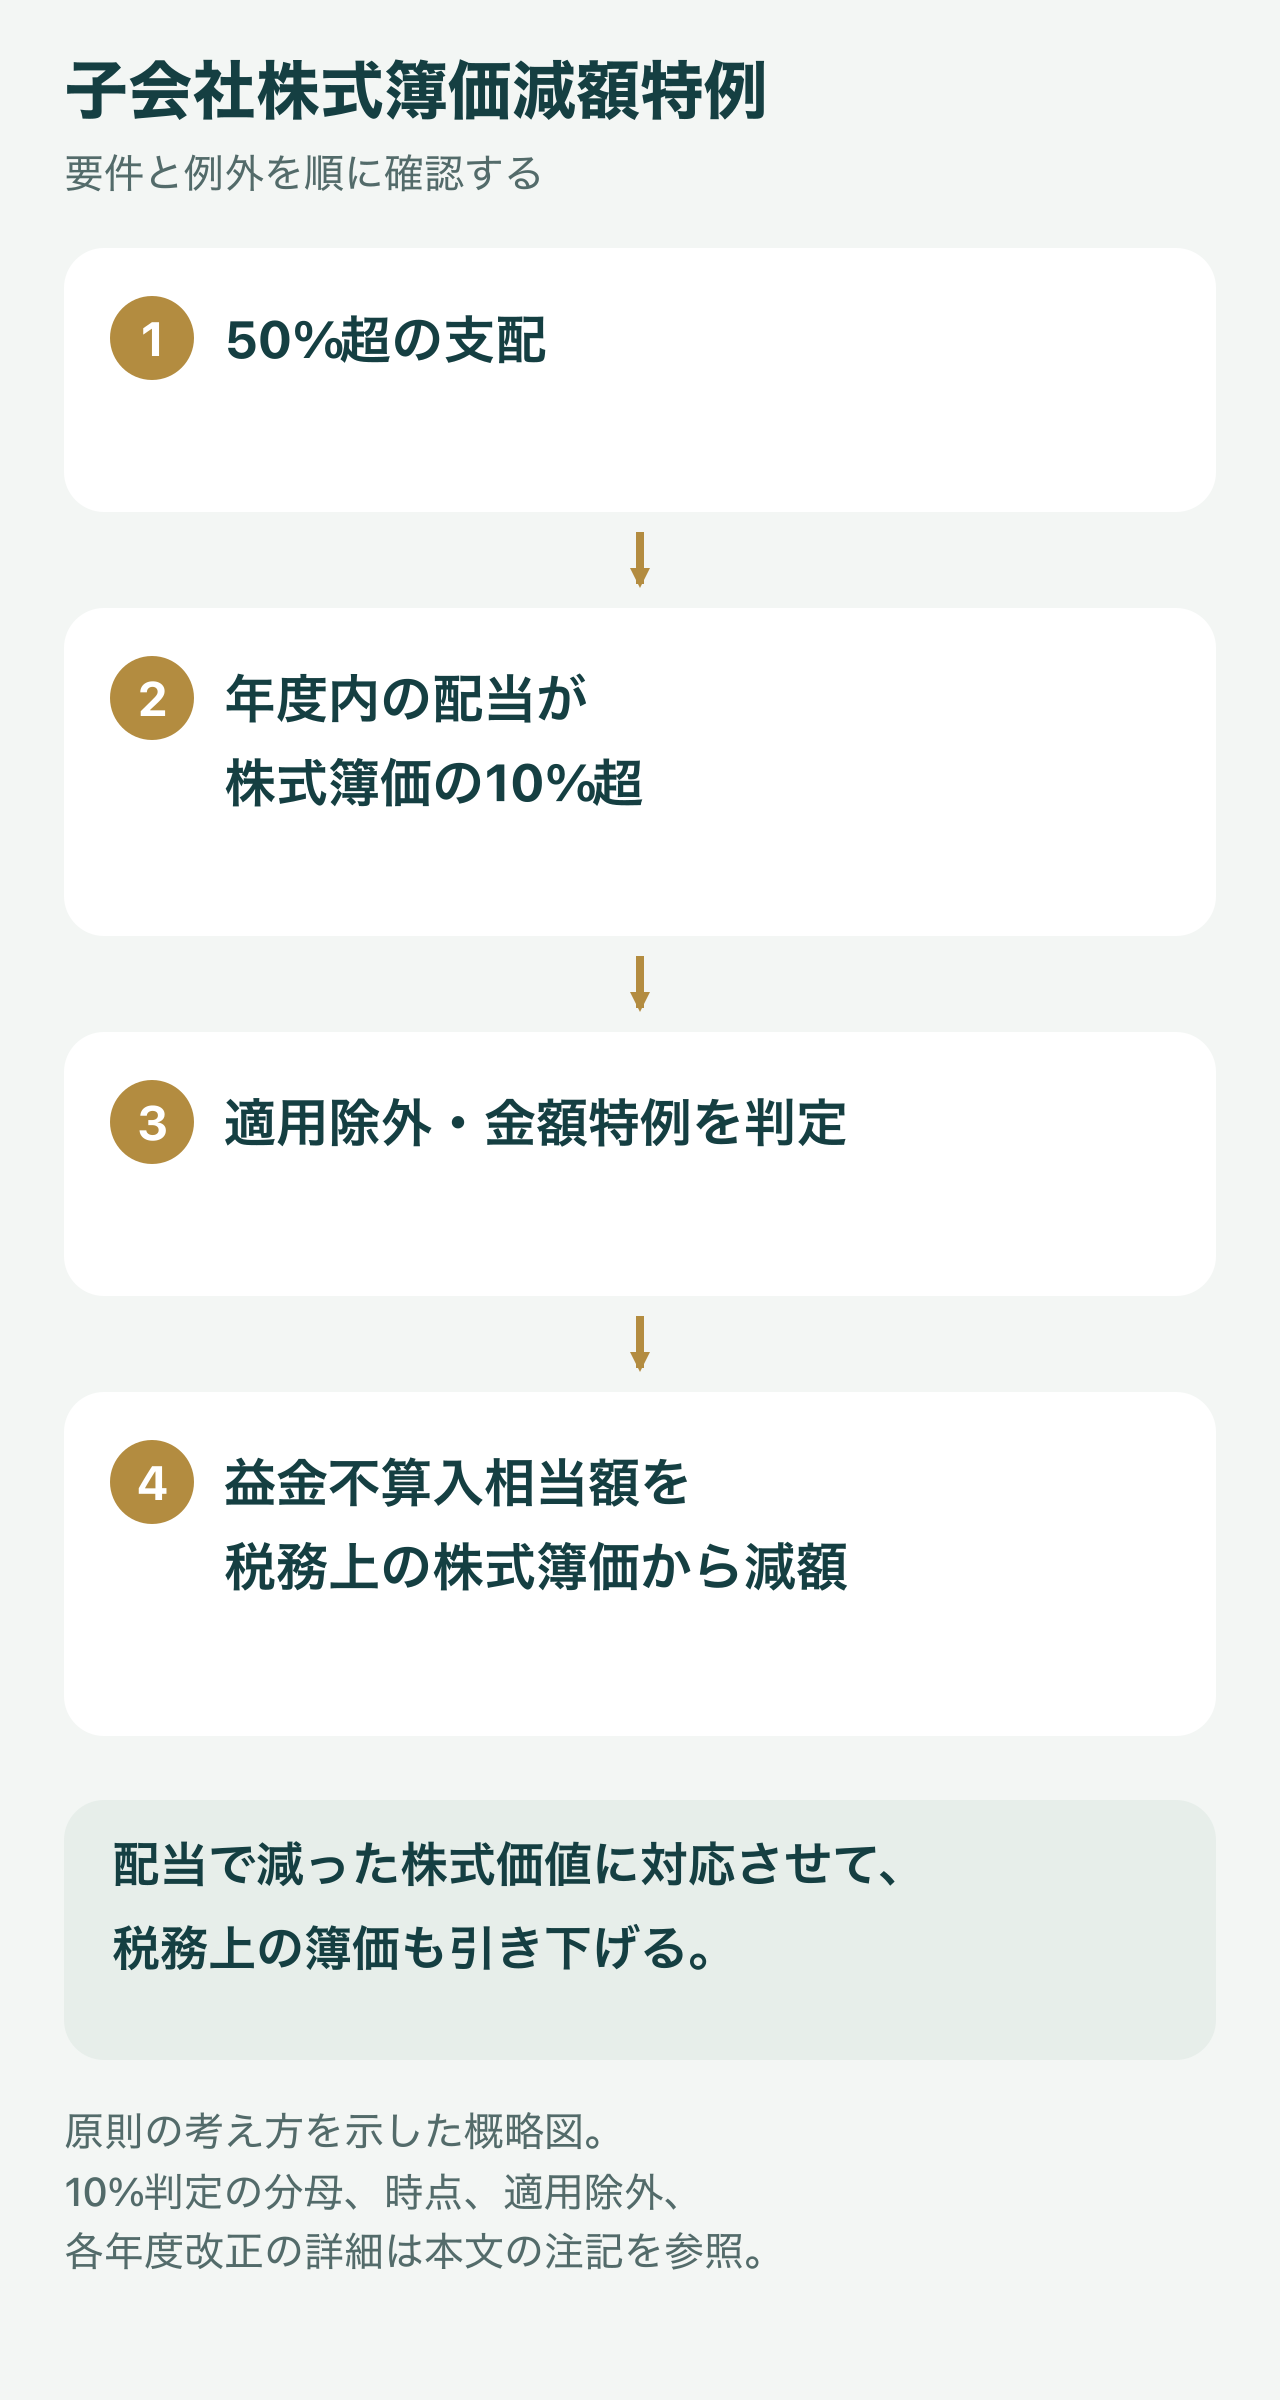
10%判定の分母は、単純に期首簿価と覚えると不正確です。国税庁の説明では、関係する各配当の基準時直前の株式簿価のうち、最も大きい金額を使います。同一事業年度内の配当を合算するため、配当を小分けにするだけで判定を外せる仕組みでもありません。国税庁・創設時解説
四つの適用除外
制度創設時から設けられた適用除外の骨格は、次のとおりです。
| 適用除外 | 趣旨と主な判定事項 |
|---|---|
| 内国株主割合要件 | 内国普通法人である配当法人について、設立から特定支配日までの内国株主による保有割合90%以上などを確認する |
| 特定支配日利益剰余金額要件 | 所定の比較計算により、配当をしても支配取得前の利益剰余金が残るかを判定する |
| 長期支配に関する要件 | 特定支配日からの期間が10年を超える配当を除外する |
| 少額配当に関する要件 | 対象配当と同一事業年度内の所定の配当の合計が2,000万円以下なら除外する |
これらは、財務省・2022年度改正解説の「改正前の制度」・635~639頁で確認できます。内国株主には所定の内国法人や居住者などが含まれ、書類保存を要するものもあります。表は趣旨を捉えるための要約です。
ここから、「国内子会社からの配当は全部対象外」と結論することはできません。制度は外国子会社だけに適用されるわけではなく、国内のM&Aにも検討を要します。また、長期支配の判定では、期間の起算日を含めた確認が必要です。
適用除外と「金額特例」は違う
制度全体の適用が外れる場合とは別に、株式簿価から減らす金額を限定する仕組みがあります。支配取得後に増加した利益からの配当に対応する部分などを考慮する、いわゆる金額特例です。
例えば、買収前から会社に蓄積していた価値を取り出す場合と、買収後の事業活動で新たに稼いだ利益を配当する場合では、政策上の見方が違います。両者を一律に扱うと、通常の利益還元まで過度に制限することになります。
ただし、「買収後に利益が出た」と説明するだけでは足りません。どの時点の利益剰余金を使い、配当や組織再編の影響をどう調整するか、必要な明細や書類を備えているかが問題になります。制度の判定式に沿って、配当の原資を数字で説明できることが必要です。
11.2022年度改正――期中に稼いだ利益も反映する
2022年度の改正では、利益剰余金の判定に、一定の条件で期中の増加や期中配当を反映できるようにしました。直前の決算時点の数字だけを見ると、その後に実際に稼いだ利益が判定に十分反映されない場合があるためです。国税庁・2022年改正解説
例えば、前期末の利益剰余金が100で、その後に利益30を稼ぎ、配当20を行う会社を考えます。前期末の100だけから配当20を差し引けば80ですが、期中に増えた30を踏まえた残高は110です。この違いは、「支配取得前に蓄積した利益を取り出したのか」を判定するうえで重要になります。
これは説明用の例であり、法定計算をそのまま再現したものではありません。実際には特定支配日の前後に利益や配当を区分し、必要な調整と書類保存を行います。
このほか、設立以来の支配関係などを踏まえ、一定の多層の法人関係について適用回避防止規定を調整する見直しも行われました。2022年の改正部分は、2020年4月1日以後開始事業年度に受ける配当から適用する関係とされています。2022年以後の配当だけを対象とする、と一括して説明すると誤ります。財務省・2022年度改正解説・639~649頁
12.2024年度改正――買収と配当が同じ事業年度の場合へ
今回の2024年度改正は、子会社の同じ事業年度内に、特定支配日とその後の配当受領日がある場合の金額特例に関するものです。
従来の計算は、配当前と支配取得前の各事業年度末の利益剰余金を比較する構成であったため、同じ事業年度内に買収と配当があるケースには制約がありました。2022年度改正で期中の利益剰余金を把握する仕組みが整ったことを踏まえ、2024年度改正では、この同一年度の場合にも金額特例を利用できるようにしています。財務省・2024年度改正解説・753~755頁
イメージとしては、次のようなケースです。
| 子会社の事業年度内の出来事 | 確認したい内容 |
|---|---|
| 年度の途中で買収して支配を取得 | 支配取得前の利益剰余金を区切る |
| 買収後に事業利益が発生 | 支配取得後に増えた利益を把握する |
| 同じ年度内に親会社へ配当 | 買収後利益に対応する部分を金額特例の計算に反映する |
同じ年度内の配当だからすべて対象外になる、という改正ではありません。配当と株式簿価を調整する基本制度は残り、その中で買収後の利益を適切に扱える範囲が広がったものです。
適用は、内国法人の2024年4月1日以後に開始する事業年度の所得に対する法人税からです。子会社側の同一事業年度という判定と、親会社である内国法人側の適用開始事業年度を、分けて確認する必要があります。
13.取引から制度改正までを一本の時間軸で見る
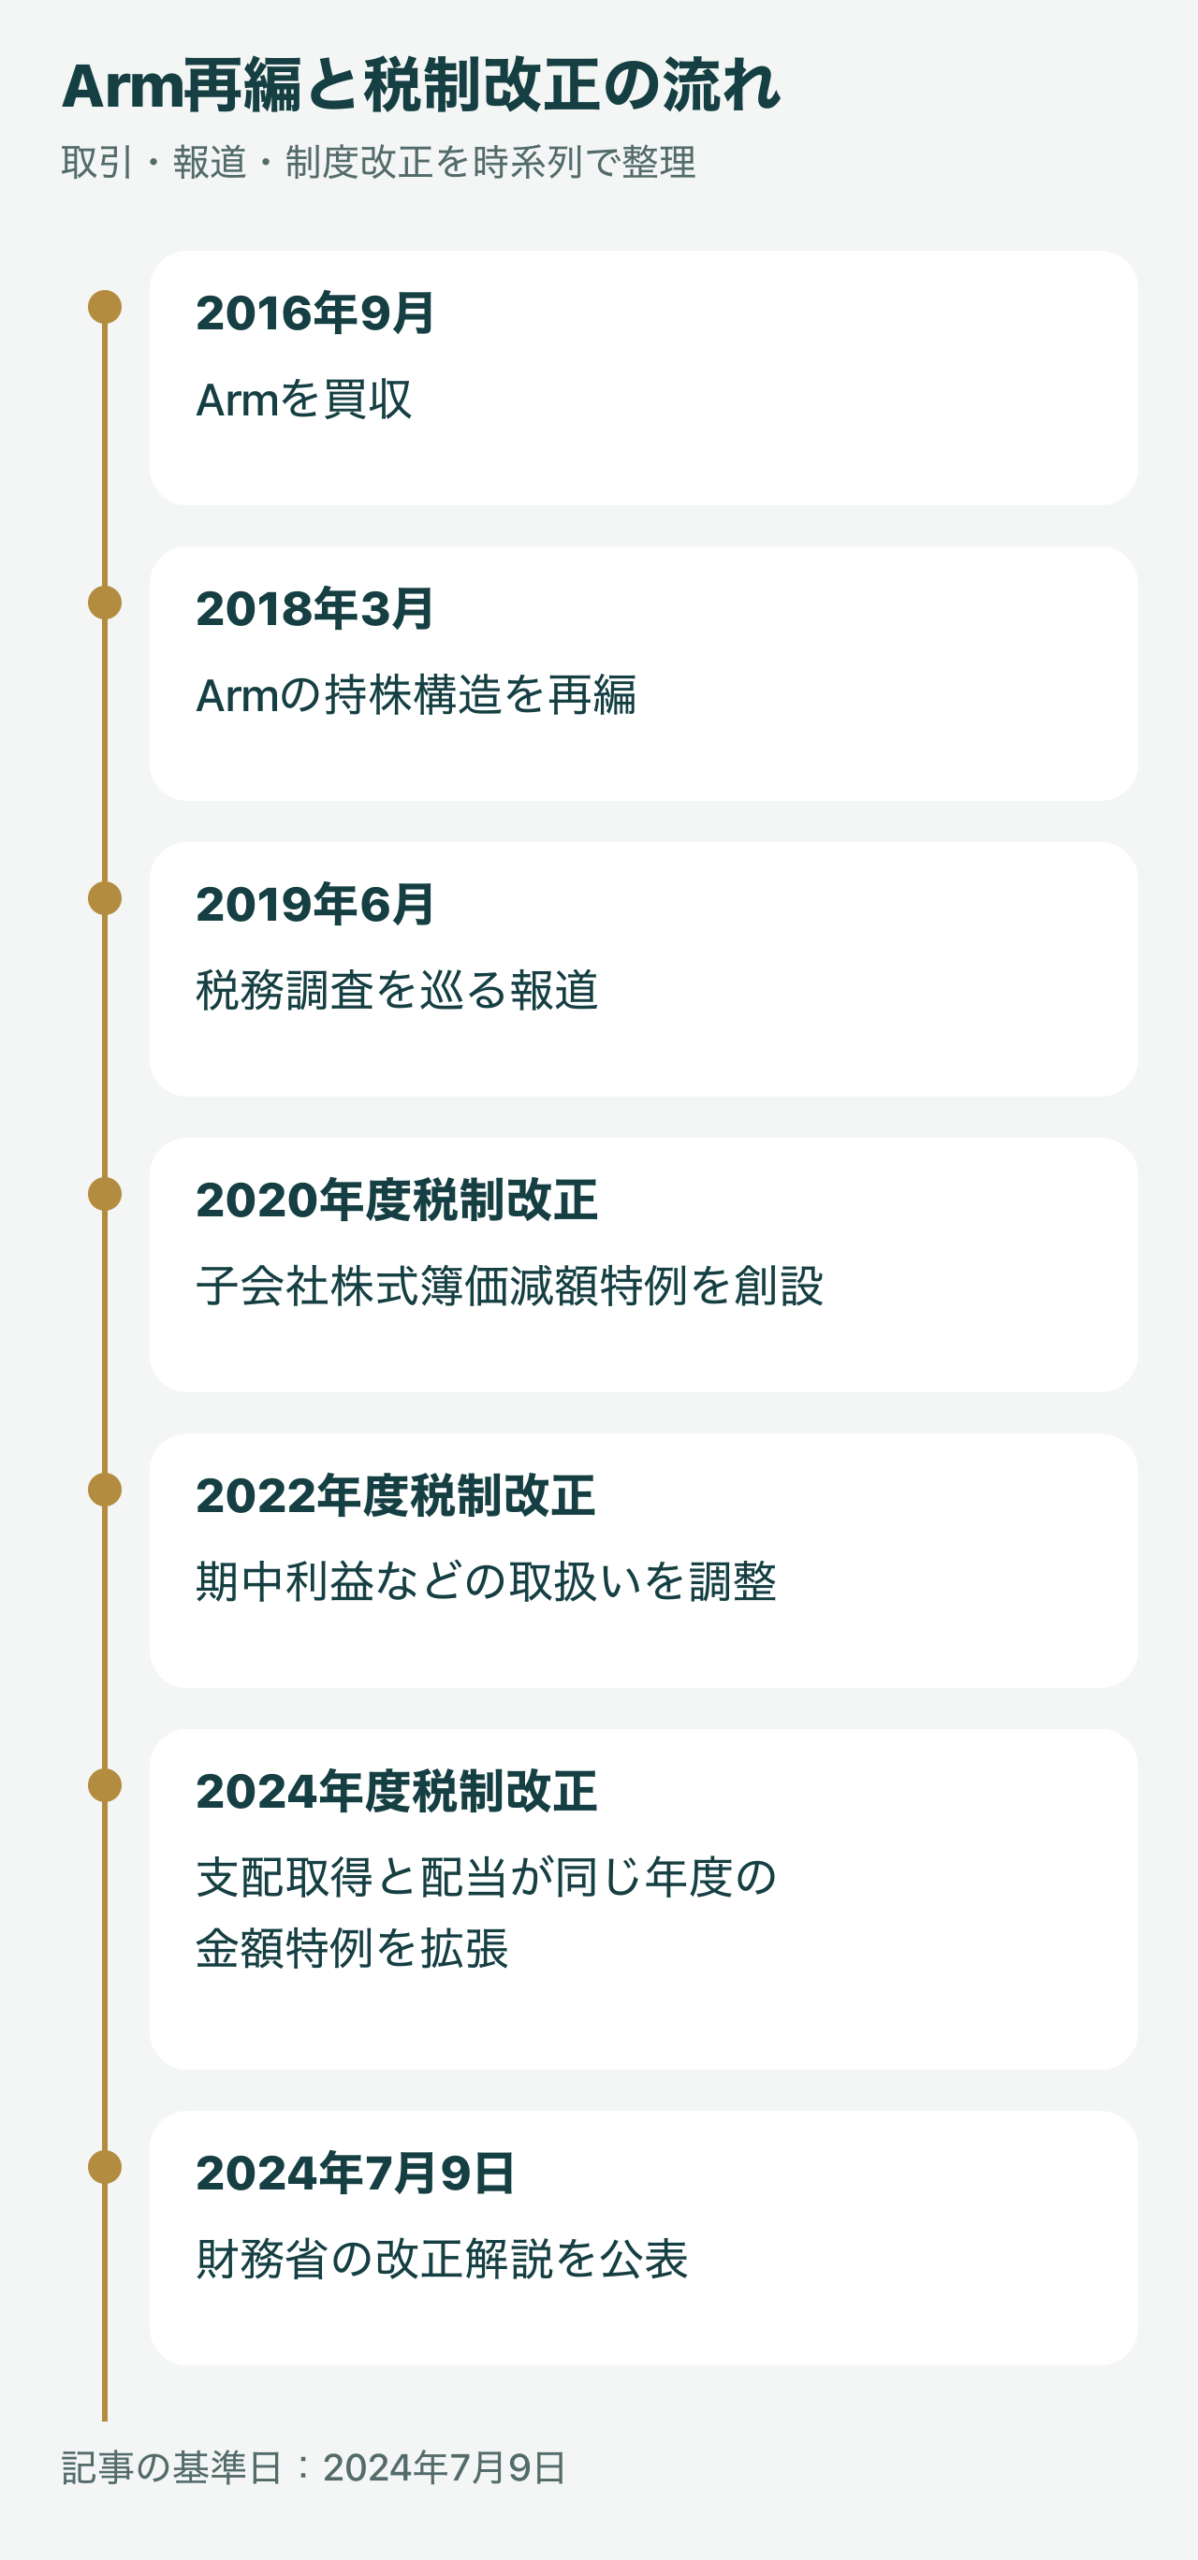
この経緯には、三つの段階があります。まず、個々の規定を組み合わせるとどのような税務効果が生じるかという取引の問題。次に、配当による投資回収と株式の税務簿価を結び付ける制度上の対応。そして、支配取得後に実際に稼いだ利益まで過大に調整しないための見直しです。
政府の創設時解説や税制調査会資料は、この種の取引類型を問題として示していますが、SBGを名指ししていません。一方、2020年の専門家解説は、SBGの取引が契機として報じられたことを紹介しています。「取引と改正が関係するとの公表分析があること」と、「政府が特定企業だけを対象に制度を作ったと公式に発表したこと」は、同じではありません。
また、制度の創設は、過去の個別取引について違法性を確定する判決ではありません。どの年の取引に、どの規定を適用し、どの事実を当てはめるかを区別して読む必要があります。
14.M&A実務で、この事例から何を学ぶか
この事例は、企業の買収価格だけを見ても、税負担の全体像は分からないことを示しています。買収後に配当をするのか、子会社の階層を変えるのか、株式を別の法人やファンドへ移すのかによって、異なる規定がつながります。
実務では、まず持株関係図と取引の順序を作ります。そのうえで、同じ株式について、取得時の税務簿価、会計簿価、各取引時点の時価を別々に追います。配当が出たら、その金額だけでなく、配当前後の利益剰余金と支配取得日との関係も確認します。
現在の簿価減額特例を検討する場面では、株式をすぐ売却する予定があるかどうかだけで判断できません。簿価を調整する入口は一定の配当受領であり、将来の株式譲渡損益に影響するからです。配当を決める段階で、後の出口まで含めて試算する必要があります。
| 検討の順序 | 具体的に整理するもの |
|---|---|
| 取引を特定する | 配当する会社、株式を発行した会社、株式を移す会社、受け取る会社・ファンド |
| 時点を固定する | 買収日、支配関係の発生日、配当の決議・受領に関する日、株式移転日、各社の事業年度 |
| 金額を分ける | 取引価額、時価、会計簿価、税務簿価、配当益金不算入額、税務上の譲渡損益 |
| 除外・特例を判定する | 内国株主割合、支配期間、配当累計、利益剰余金の増減、必要書類 |
| 税額への影響を見積もる | 所得との通算、欠損金の利用制限、税率、利用時期、国外課税 |
「配当が非課税になる」「株式を移せば損失が出る」という個々の説明だけでは、再編の税務を判断できません。取引をつなげて考え、利益をいつ、どの形で回収したのかを確かめることが重要です。Arm再編とその後の制度改正は、その必要性を具体的に示しています。
参照資料
本文中のリンクは、各説明の根拠となる箇所に付しています。主な資料は以下のとおりです。
| 資料 | 位置付け・主な参照箇所 |
|---|---|
| SBG・Arm買収完了のお知らせ(2016年9月5日) | 買収対象、取得割合、取得対価に関する会社発表 |
| SBG・2018年株主総会インターネット開示情報 | PDF58・60・61頁。現物配当、現物出資、会計処理 |
| SBG・2019年株主総会招集通知 | 紙面56頁。SBG単体損益計算書 |
| 森・濱田松本法律事務所・2020年4月税制改正解説 | 2頁。報道されたArm再編の税務構造に関する専門家の分析 |
| 森信茂樹「ソフトバンクグループの租税回避から考える」(2019年11月15日) | 1頁。報道を踏まえた現物配当・株式移転の説明 |
| 国税庁・外国子会社配当益金不算入制度の質疑応答(2010年7月5日) | 問1・問2。95%益金不算入、持株割合・保有期間の基本要件 |
| 国税庁・2020年創設時解説 | 創設趣旨、簿価減額、配当規模の判定 |
| 国税庁・2022年改正解説 | 期中利益剰余金の扱い |
| 財務省・2022年度税制改正解説 | 635~649頁。従前制度、適用除外、2022年の見直し・適用関係 |
| 政府税制調査会・2022年11月4日資料 | 68頁。対象となる取引類型と対策の概略 |
| 財務省・2024年度税制改正解説 | 753~755頁。同一事業年度内の支配取得・配当に関する金額特例 |
| 財務省・2024年7月の新着情報 | 2024年7月9日の改正解説公表を確認 |
図はすべて本稿の説明用に作成したものです。実際の持株関係を完全に再現した図ではありません。制度の適用は取引日・事業年度・個別の事実関係によって異なります。
本稿は2024年7月9日までに公表された資料に基づく一般的な解説です。制度の適用は個別の事実関係によって異なるため、実行に際してはご相談ください。
