
「ドバイに移住すれば、税金がかからない」。そんな話を聞いて、関心を持った方もいるでしょう。
実際、個人の給与や一定の投資所得に対する税負担の違いは、富裕層がドバイを検討する大きな理由になります。会社を売却した後の資産運用、海外での起業、家族の暮らしを考えるとき、有力な選択肢になり得ます。
ただし、個人が受け取るお金、会社が稼ぐ利益、日本に残る課税関係は別です。 ドバイの会社を作っただけで、日本に住んだまま税金がなくなる仕組みではありません。
本稿では、日本の富裕層・オーナー経営者が実際に生活拠点を移すケースを中心に、ドバイが選ばれる理由と、フリーゾーン、法人設立、居住ビザ、銀行口座、日本側の税務を順に説明します。
1. ドバイの魅力は、税率と事業拠点を一緒に考えられること
ドバイは、アラブ首長国連邦(UAE)を構成する首長国の1つです。本稿で扱う法人税などは主にUAEの連邦制度で、会社の許認可や移住手続にはドバイの当局も関わります。
魅力の1つは個人所得の扱いです。UAE連邦税務庁(FTA)の説明では、給与、一定の個人投資所得、一定の個人不動産投資所得を、法人税の対象となる事業活動から除いています。一般的な個人所得税を課さない制度と合わせ、働く人や資産を運用する人にとって、手元に残るお金を考えるうえで意味があります。
もう1つは、国際的な事業と金融の拠点があることです。ドバイ国際金融センター(DIFC)の金融監督当局であるDFSAの2025年実績の公表によると、規制対象の登録・認可先は1,050に達しています。銀行、資産運用、保険などの事業者が集まっていることが分かります。
また、エミレーツ航空の国際ネットワークは、複数の地域に顧客や投資先を持つ経営者が、ドバイを活動拠点として検討する材料になります。
税負担だけでなく、どこで仕事をし、誰と取引し、家族とどう暮らすか。その組み合わせが合う人に、ドバイを選ぶ理由があります。
2. 地球儀で見る、シンガポールとドバイの違い
シンガポールはアジアへの入口、ドバイは欧州・アジア・アフリカを結ぶ世界のハブ。 これは両都市の立地を、経営者の活動範囲から捉えた見方です。シンガポールも世界的なハブですが、地球儀を見ると、結びつけやすい地域の違いが分かります。
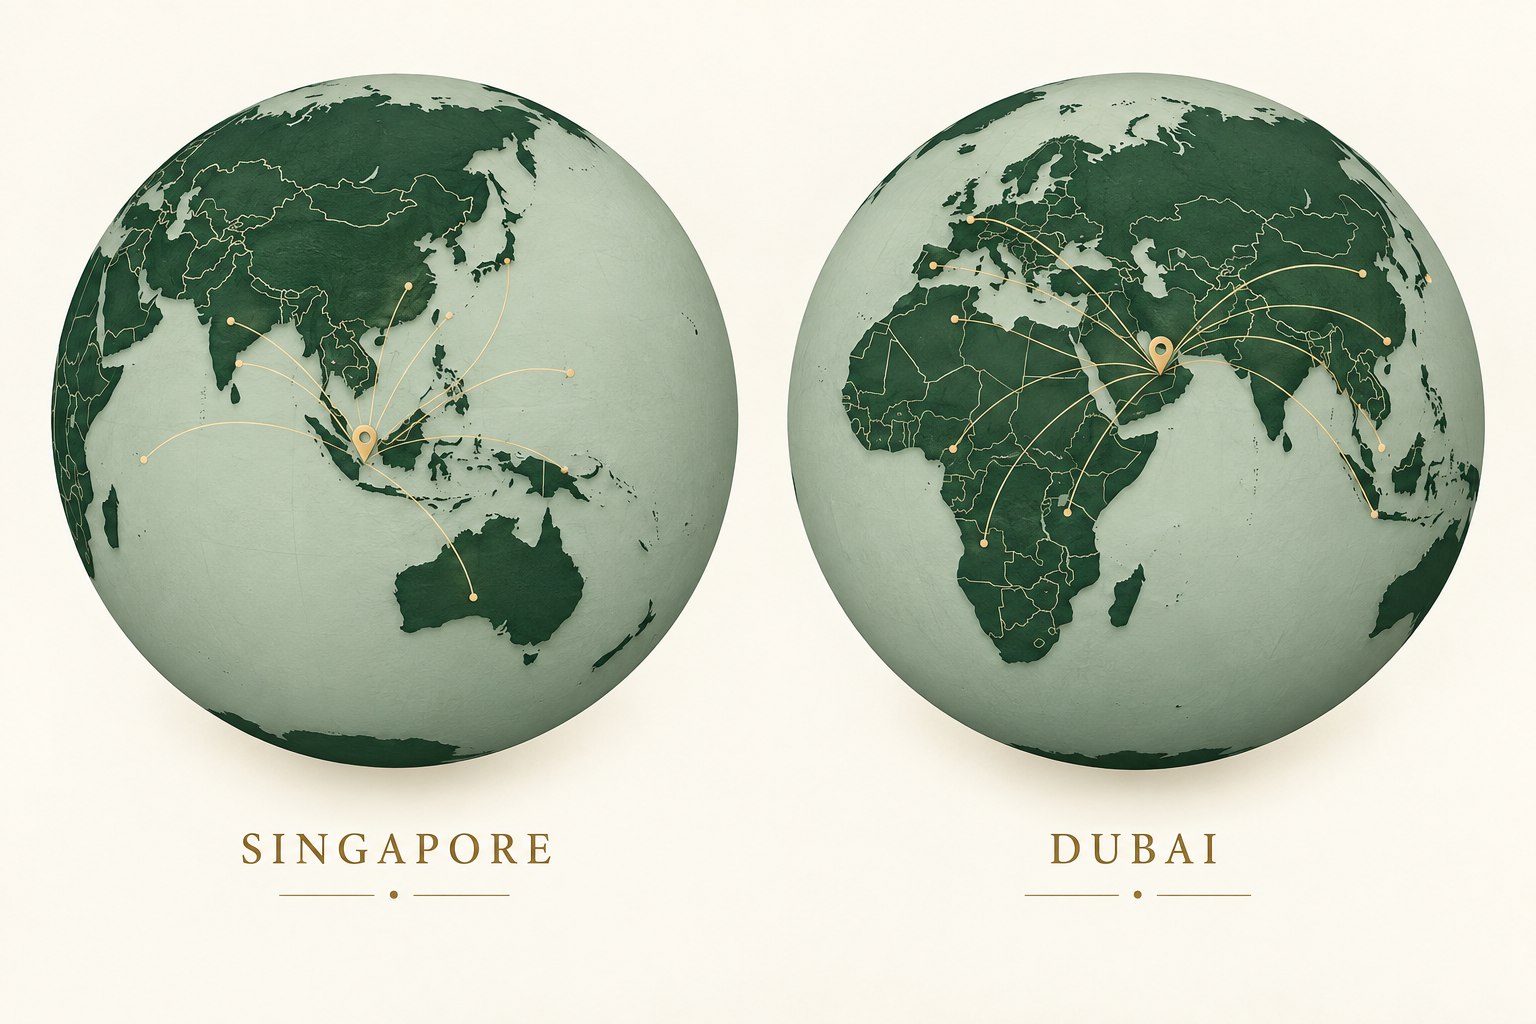
位置関係を説明する概念図。線は地域とのつながりを示すイメージで、実際の航空路線や飛行距離を示すものではありません。
シンガポールは東南アジアに位置し、日本、中国、インド、ASEANで事業を展開する際の拠点として考えやすい場所です。一方、ドバイはアラビア半島にあり、欧州、アフリカ、南アジアの間に位置します。顧客や投資先が複数の大陸に広がる人にとって、この位置関係は意味を持ちます。
| 比較する点 | シンガポール | ドバイ |
|---|---|---|
| 地理的な特徴 | 東南アジアに位置し、アジア各地への拠点になる | 欧州・アフリカ・アジアを結ぶ位置にある |
| 事業拠点としての見方 | アジアでの事業・資産管理を中心に考える | 複数の大陸を行き来する事業・資産管理を考える |
| 主要空港の2025年旅客数 | チャンギ空港:6,998万人 | ドバイ国際空港:9,520万人 |
旅客数は、シンガポール運輸省とDubai Airportsの2025年実績によります。空港を利用した延べ人数であり、居住者数や富裕層の人数ではありません。ドバイ国際空港は2025年末時点で110か国・291の就航地につながっています。
税率だけを比べると、この違いを見落とします。どの市場へ出向くことが多いか、どこに顧客や家族がいるか。移住先は、その移動も含めて選ぶものです。
3. 個人所得税がなくても、政府を運営できるのはなぜか
「所得税を取らないなら、政府のお金はどこから来るのか」。答えは、所得税以外の財源です。まず、ドバイ首長国政府の実績を見てみましょう。
| ドバイ政府の歳入区分 | 2024年実績(億ディルハム) | 構成比 |
|---|---|---|
| 各種手数料等(Other) | 677.70 | 58.7% |
| 政府関連企業からの配当 | 188.50 | 16.3% |
| 税収 | 245.39 | 21.3% |
| 石油・ガス収入 | 42.52 | 3.7% |
| 合計 | 1,154.11 | 100.0% |
出典はドバイ政府の資金調達資料に掲載された財務省の歳入表です。構成比は同表から計算しています。
手数料等と政府関連企業の配当で、歳入の約75%を占めています。 不動産の登記、ビザ、観光・交通などに関わる料金も政府の財源です。配当は、政府が出資する企業から受け取る分配であり、その企業の売上すべてが政府に入るわけではありません。
「石油があるから」と考えると、この構造を見誤ります。この表のドバイ政府の石油・ガス収入は約4%です。税収も約21%あり、税金そのものがないわけではありません。都市に人と企業が集まり、経済活動が行われることが、料金や企業配当などの財源につながっています。
また、ドバイは独立した国ではなくUAEの一部です。UAE連邦政府の2026年予算も、税収だけでなく、サービス料金、投資収益、首長国等からの拠出で支えられています。こちらは連邦の予算で、上のドバイ政府の実績とは別会計です。
つまり、個人所得税がないことと、暮らしや事業に負担がないことは違います。 移住を比較する際は、税金に加えてライセンスやビザの更新、住居、学校などの支出も含めて考える必要があります。
住民の約9割が外国籍という都市
ドバイの国籍別人口統計(改訂後の2024年値)では、総人口約425万人のうち、非UAE国籍者は約395万人。計算すると約93%が外国籍です。UAE全体の比率ではなく、ドバイ首長国の居住人口の数字です。
外国人は少数の駐在員にとどまらず、都市を構成する大多数です。ただし、この数字は国籍の構成であり、全員が富裕層という意味ではありません。外国籍住民が多いことと、誰でも永住できることも別で、本人と家族の居住資格を確保する必要があります。
4. まず「起業する移住」と「資産運用中心の移住」を分ける
移住を考えると、最初に「どのフリーゾーンで会社を作るか」を調べがちです。しかし、全員に会社が必要なわけではありません。
| 移住後にしたいこと | 最初に検討するもの | 考え方 |
|---|---|---|
| 自分の事業をドバイで営む | 事業ライセンス、法人形態、本人の居住・就労資格 | 何を誰に売るかを決めてから設立場所を選ぶ |
| 現地の企業に勤務する | 雇用契約と就労・居住の手続 | 自分の会社設立が前提とは限らない |
| 会社売却後、資産運用をしながら暮らす | 投資家向けなどの居住資格、生活費、資産管理 | 不動産投資家向けGolden Visaなど、会社設立と別の道も比較する |
| 家族と一緒に移る | 本人と家族それぞれの居住資格、学校、住居 | 本人のビザ取得だけで計画を完成させない |
例えば、会社を売却して事業を休む人が、ビザのためだけに会社を作れば、ライセンス更新、会計、申告などの管理が続きます。一方、現地で本当に事業を行うなら、その活動に合う許可を取る必要があります。
「会社を買えば移住できる」という商品選びではなく、移住後の生活と仕事から必要な手続を選ぶことが出発点です。
5. フリーゾーンとは何か――「自由に無税で商売できる場所」ではない
フリーゾーンは、独自の当局が会社登録や事業ライセンスなどを扱う区域です。事業分野や必要な施設に応じた設立の選択肢があります。
ドバイで会社を考えるときは、次の違いを押さえます。
| 区分 | 日本語でいうと | 主な確認点 |
|---|---|---|
| Mainland(メインランド) | フリーゾーン外の通常の事業区域 | ドバイの経済観光当局(DET)などが扱うライセンス、営業活動の内容 |
| Free Zone(フリーゾーン) | 各当局の制度に基づく事業区域 | 認められる業務、施設、ビザ枠、域外活動の条件 |
| Offshore(オフショア) | 通常の現地事業会社とは異なる会社制度 | 資産保有などの目的と、現地で事業・居住をするための追加条件 |
UAE政府の外国人による会社所有の説明では、メインランドでも多くの事業で外国人の100%所有が認められています。「メインランドは必ず現地人に51%を渡す」という説明は、そのまま使えません。戦略的重要業種などには別の条件があります。
IT・デジタル・FinTech・ブロックチェーン企業の候補も並べて比較する
会社設立先はDMCC、DIFC、JAFZAだけではありません。ソフトウェア開発、ITコンサルティング、金融システム、ブロックチェーンなど、具体的な事業内容に応じて次の候補を比較できます。
| 設立先・関連拠点 | 主に比較したい事業 | 選ぶ際の確認点 |
|---|---|---|
| DMCC | 幅広いサービス・取引事業 | 自社の業務が許可活動に含まれるか。金融・暗号資産関連は追加認可も確認 |
| DIFC/Innovation Hub | FinTech、AI、金融関連技術、金融・専門サービス | Innovation Licenceと金融サービスの認可は別。Innovation HubはDIFC内の拠点であり、別のフリーゾーンではない |
| Dubai Internet City(DIC) | ソフトウェア開発、ITサービス、ITコンサルティング | 開発・販売・導入支援など、実際の仕事に合う活動分類を選ぶ |
| Dubai Silicon Oasis(DSO)/Dtec | 技術開発、デジタルサービス、設備を伴う技術事業 | サービス・取引・製造の免許区分、オフィスや設備。DtecはDSOの起業支援拠点 |
| Dubai World Trade Centre(DWTC) | テクノロジー、FinTech、暗号資産関連事業 | 規制対象の暗号資産サービスでは、DWTC側の営業ライセンスに加えVARAの認可が必要 |
| IFZA | ITコンサルティングなど、許可活動に対応するサービス事業 | コンサルティングの免許で開発・販売までできると考えず、活動ごとに照合する |
| Meydan Free Zone | EC、コンサルティング、FinTech関連の技術サービスなど | 技術サービスと、決済・投資などの規制対象業務を分けて確認する |
| JAFZA | 貿易、物流、製造、倉庫・設備を伴う事業 | 港湾や施設との関係を重視。ソフトウェア中心の事業と必要条件が異なる |
弊事務所の支援経験では、IT・デジタル系のお客様がDMCCやIFZAを選ばれるケースも多く見られます。ただし、事業内容によって適した設立先は異なります。同じ「FinTech」でも、金融機関向けのソフトウェアを開発する会社と、顧客のお金を預かって決済や運用を行う会社では、必要な認可が違います。
例えば、DWTCの暗号資産事業の案内では、フリーゾーンの営業ライセンスとVARAの認可を組み合わせる仕組みが示されています。IFZAのITコンサルティング免許の説明も、コンサルティングとソフトウェアの制作・販売を区別しています。設立先の名前だけでなく、申請する業務の範囲が重要です。
ドバイ以外なら、ADGMやRAK DAOもある
| 所在地・候補 | 比較する理由 | 混同しないこと |
|---|---|---|
| アブダビ:ADGM/Hub71 | FinTechや成長型テック企業の拠点、投資家・事業機会との接点 | ADGMがフリーゾーン、Hub71が成長支援の仕組み。詳細は次節 |
| ラス・アル・ハイマ:RAK Digital Assets Oasis(RAK DAO) | Web3・ブロックチェーンなどの次世代技術事業 | ドバイではない。通常の事業ライセンスを、金融・暗号資産サービスの規制認可と混同しない |
RAK DAOの法的な注意事項も、規制対象業務の制約を明示しています。「デジタル資産のフリーゾーンだから、交換業や保管業も自由にできる」という意味ではありません。
フリーゾーン選びは、業種と具体的な事業活動から始まります。 ただし、「この業種なら、この1か所」と自動的に決まるわけではありません。同じ業務を認める候補が複数あれば、顧客の所在地、設備、追加認可、採用、費用から絞ります。
取引相手を整理
営業できる範囲を確認
更新費用まで比較
これはおすすめ順位ではありません。例えば、現物の商品を扱わないコンサルティング会社と、輸出入・保管を行う会社では、必要な場所や設備が違います。
DMCCの設立パッケージも、期間や内容によって条件が異なります。比較するなら、初年度の広告価格だけでなく、翌年以後の更新、オフィス、ビザ人数、会計・申告まで同じ条件で見積もります。
フリーゾーン外での営業は、許可の問題
「フリーゾーン会社はUAE国内で一切営業できない」という説明も単純すぎます。DETは2025年10月に、フリーゾーン会社がメインランドで活動するための許可制度を発表しています。
必要なのは、現在の制度で自社の業務にどの許可が必要かを確認することです。営業が認められることと、その所得に法人税の0%が適用されることも別です。
なお、オフショア会社を、通常の移住・就労用の会社と同じように扱うことはできません。JAFZAの会社形態の説明などで、目的に合う制度を確認します。
6. テック起業家なら、アブダビのHub71も比較する
ドバイへの移住を検討していても、事業によっては隣の首長国、アブダビが候補になります。その代表例がHub71です。投資家、大企業、行政、専門家とスタートアップをつなぎ、成長を支援する拠点です。
ここでは、名前を分けると分かりやすくなります。
| 名前 | 何を指すのか |
|---|---|
| アブダビ | UAEを構成する首長国の1つ。ドバイとは別 |
| ADGM | アブダビの国際金融センター・金融フリーゾーン。会社登録や許認可の制度がある |
| Hub71 | ADGMを拠点とするテック企業の成長支援の仕組み。フリーゾーンそのものではない |
資金と事業機会を得るために、移住するという選択
Hub71のAccessプログラムは、創業初期からSeries Aまでの企業を対象とする、選考制の12か月の支援です。現物サービス25万ディルハム相当と、SAFEによる現金25万ディルハムを案内しています。少なくとも創業者1名が長期的にアブダビへ移り、現地のチームを作ることが期待されています。
SAFEは、将来の株式持分に関わる資金調達の契約です。 Hub71のFAQも、将来株式を付与する仕組みとして説明しています。「会社を作れば、無条件で補助金をもらえる」という話ではありません。資金だけでなく、持分への影響や参加条件を確認して判断します。
Web3やブロックチェーンの事業には、Hub71+ Digital Assetsという専門支援もあります。ただし、支援への参加と、金融・暗号資産サービスの営業許可は別です。
日本人起業家の参加事例――bitgritとStartale
日本人起業家による実例もあります。向縄嘉律哉氏が率いるAI企業bitgritは、Hub71を拠点に事業を展開しています。JETROによる同氏への取材で経緯が紹介され、Hub71の企業紹介にも日本発の企業として掲載されています。
また、渡辺創太氏が創業したStartale Groupは、2026年4月にHub71のDigital Assets cohortへの採択を発表しました。Hub71側の企業紹介でも、Hub71+ Digital Assetsへの参加を確認できます。日本人起業家の企業ですが、本社はシンガポールです。
弊事務所は、bitgritとStartale Groupの両社をサポートしてきました。 日本発の事業や日本人起業家にとっても、アブダビは実際に選ばれている拠点です。ただし、両社の参加時期・制度は同じではなく、前述の支援金額が両社にそのまま適用されたという意味ではありません。
「ITの会社なら何でもよい」わけではない
ADGMのTech Startupライセンスでは、革新的で成長可能性のある事業モデルなどが求められ、Hub71の適格性を示すレターも必要です。単なる技術サービス提供者は対象外と明記されています。このレターとAccessへの採択も、同じ手続と決めつけてはいけません。
つまり、同じ「IT企業」でも、どのようなサービスを、どの事業モデルで提供するかによって選択肢が変わります。節税のためだけに国を選ぶのではなく、顧客や資金調達先と出会うために拠点を選ぶ。 Hub71は、その観点から検討できる選択肢です。
7. ドバイの税金は「個人」と「会社」を分けると分かりやすい
事業として稼ぐのか
フリーゾーンの適格制度か
日本に課税される所得があるか
法人税はいつ導入されたのか――「昔のドバイ」とは違う
UAEの税制は、この数年で変わりました。以前から天然資源事業や外国銀行には首長国レベルの課税がありましたが、広く事業利益を対象にする連邦法人税は、新しい制度です。
| 時期 | 何が変わったか |
|---|---|
| 連邦法人税の導入前 | 石油・ガス等の天然資源事業や外国銀行には課税が存在。すべての会社が無税だったわけではない |
| 2022年1月 | UAE財務省が連邦法人税の導入を発表 |
| 2022年 | 連邦法人税法を制定 |
| 2023年6月1日以後に始まる事業年度 | 連邦法人税の適用開始 |
| 2025年1月1日以後に始まる事業年度 | 一定の大規模多国籍企業に、15%の最低実効税率に対応する国内最低追加税を導入 |
2022年1月の発表は財務省の当時の説明、適用開始は現行の法人税制度案内で確認できます。2023年6月1日から全企業に一斉に日割り課税した、という意味ではありません。
また、連邦法人税法の天然資源事業に関する規定や、旧制度を引き継ぐドバイの外国銀行課税法からも、従来の課税を確認できます。
では、なぜ導入したのでしょうか。財務省の2022年年次報告は、安定した歳入の確保、経済の多角化、国際的な税の透明性への対応などを説明しています。
2025年の国内最低追加税は、原則として直前4年度中2年度以上の連結全世界売上が7億5,000万ユーロ以上の多国籍企業グループなどが対象です。一般の起業家全員の税率が15%になったわけではありません。
「ドバイの会社は法人税がかからない」という昔のイメージで設立を決めず、現在の税率と適用条件を見る必要があります。
個人でも「事業をしている」なら別に判定する
FTAの自然人向け資料では、個人がUAEで事業を行い、暦年の事業売上が合計100万ディルハム(AED)を超える場合、法人税の対象になります。「法人税」という名前でも、対象は法人だけではありません。
一方、一定の給与・個人投資・個人不動産投資の所得は、その事業売上の判定から除かれます。個人投資については、個人として行う活動で、ライセンスによる活動や、ライセンスを必要とする活動などに該当しないことが前提です。ライセンスを取らずに営業すれば非課税、という意味ではありません。
一般の法人税は、課税所得37万5,000ディルハムまで0%、超える部分が9%
UAE財務省の一般税率の説明は、次の構造です。
| 課税所得の部分 | 一般制度の税率 |
|---|---|
| 37万5,000ディルハム以下の部分 | 0% |
| 37万5,000ディルハムを超える部分 | 9% |
売上に9%を掛ける計算ではありません。税務上の調整をした後の利益、つまり課税所得に適用します。
例えば、一般制度が適用される会社の年間課税所得を200万ディルハムと仮定すると、特別な減免などを考えない法人税額は、(200万-37万5,000)×9%=14万6,250ディルハムです。課税所得全体に対する割合は約7.31%になります。
これは計算の仕組みを示す仮定例です。フリーゾーンの適格制度や小規模事業者向けの軽減等は適用しない前提で、全社に同じ税額になるわけではありません。また、大規模な多国籍企業グループには別の最低課税制度もあります。
フリーゾーンの0%は、条件を満たす所得に適用される
フリーゾーンには、QFZP(Qualifying Free Zone Person/適格フリーゾーン法人)という制度があります。条件を満たす適格所得は0%、適格所得でない課税所得は9%という仕組みです。この9%部分に、一般制度の37万5,000ディルハムの0%枠をそのまま使うことはできません。
FTAのフリーゾーンガイドと、その後の2025年の適格・除外活動に関する決定を踏まえると、確認すべきなのは次の点です。
| 確認するもの | 具体的な問い |
|---|---|
| 業務と所得 | 適格活動・除外活動のどちらに当たるか |
| 取引相手 | フリーゾーン法人、その他の法人、個人のどれか |
| 事業の実体 | 主要な活動をどこで行い、必要な資産・人員・支出を備えているか |
| 関連者との取引 | オーナーやグループ会社との価格・報酬が適切か |
| 会計と手続 | 監査済財務諸表、税務登録、申告などを満たせるか |
例えば、日本の顧客へコンサルティングを提供する会社でも、「海外向け売上だから0%」とは言い切れません。取引の内容と相手を、制度の分類に当てはめる必要があります。
非適格売上については、総売上の5%と500万ディルハムのいずれか低い額以下という少額基準があります。ただし、集計の特則もあるため、「この額までは何をしても無税」と読むことはできません。要件を外すと、その課税期間とその後4課税期間にわたり、適格資格を失う場合があります。
2025年の監査に関する決定では、QFZPは売上にかかわらず監査済財務諸表の作成・維持が必要です。0%を目指すなら、税率だけでなく、そのための維持費用も計算します。
VAT(付加価値税)も別です。標準税率は5%で、フリーゾーンという理由だけで、あらゆる取引がVATの対象外になるわけではありません。
8. 居住ビザはどう取るのか――会社経由と投資家向けを比較する
ビザは「どの資格で暮らすか」の問題です。事業ライセンスや税務上の居住者判定とは分けて確認します。
| 主な経路 | 概要 | 確認点 |
|---|---|---|
| 通常の雇用による居住 | 政府案内では通常の就労ビザは2年、更新可能 | 雇用主による手続。会社オーナー全員が同じ条件とは限らない |
| 投資家・パートナー向けGreen Residence | ドバイ当局は5年の制度を案内 | ライセンス、投資関係書類、当局の承認等 |
| 不動産投資家向けGolden Visa | DLDは購入価額200万ディルハム以上等を条件とする10年の更新可能な居住許可を案内 | 本人名義、物件・融資条件、申請時の所在地など |
上のGolden Visaは、ドバイ土地局(DLD)の申請案内に基づく説明です。UAE全域の投資家向け制度が一律同じという意味ではありません。
200万ディルハムは、仮に1ディルハム=40円なら8,000万円です。この換算は金額感をつかむための仮定で、現在の為替相場ではありません。物件代金以外にも取得・保有・申請の費用がかかります。
ただし、ビザを取れることは、その不動産がよい投資であることを意味しません。住むのか貸すのか、管理費はいくらか、売りたいときに売れるかを、ビザとは別に検討します。
ゴールデンビザは、起業家にも経路がある
ゴールデンビザの魅力は、条件を満たすことで長期の居住許可を得られる点です。上記のDLDの不動産投資家向け制度なら10年で更新可能です。これは永住権や国籍の取得とは異なり、更新時を含む条件確認が必要です。
不動産をローンで購入する場合には、DLDは200万ディルハムの払込額を確認する銀行レター等を案内しています。物件の表示価格だけを見て判断せず、融資条件、払込額、銀行の必要書類まで確認します。
また、ドバイのGDRFAは起業家向けの10年のゴールデンビザも案内しています。事業内容や実績、所管機関の推薦・審査などが関わるため、普通の会社を設立しただけで取得できる制度ではありません。Hub71への採択も、自動的なビザ発給を意味しません。
資産運用を中心に暮らす人は投資家向けの資格、成長企業を作る人は起業家向けの資格というように、移住後に何をするかによって、居住資格の選び方も変わります。
配偶者や子どもの手続もある
UAE政府の一般的な家族帯同制度では、有効な居住資格に加えて、原則月給4,000ディルハム、又は3,000ディルハムと住居の条件などが示されています。Golden Visaなどの制度では、家族の条件も個別に確認します。
婚姻・出生を示す書類、必要な認証、健康診断、住居、医療保険などを準備します。本人の会社やビザができた後に、家族の手続を初めて調べると、学校や入居の予定が合わなくなることがあります。
居住者が使用するEmirates IDはUAEの公的な身分証です。ビザ、ID、家族の手続まで含めて、移住の日程を組みます。
9. 法人設立・ビザ・銀行口座は、別々の審査
事業を行う移住なら、次の順序で準備すると整理しやすくなります。実際の申請順は、選んだ制度・銀行によって調整します。
事業内容・家族の計画
オフィス・居住資格
住居・学校・保険
| 段階 | やること | この段階で確かめること |
|---|---|---|
| 1 | 移住後の仕事と収入を整理 | 日本の会社を残すか、誰が契約し、どこで仕事をするか |
| 2 | 設立場所とライセンスを比較 | 必要業務、許可範囲、ビザ枠、年間費用 |
| 3 | 法人設立と必要な登録 | 株主、実質的所有者、事業拠点、会計・税務対応 |
| 4 | 本人・家族の居住手続 | 健康診断、ID、書類認証、保険 |
| 5 | 銀行口座の審査 | 事業説明、資金の出所、契約書、既存の取引履歴 |
| 6 | 移住後の継続管理 | 記帳・申告、ライセンス・ビザ更新、日本への帰国時の再確認 |
Emirates NBDの法人口座案内でも、会社のライセンス、関係者の身分証、会社関係書類、銀行明細などの提出と審査が案内されています。会社を作れたことと、銀行口座を開けることは同じではありません。
資金がどこから来たのかを説明できる資料は、移住前に整理しておきます。例えば会社売却代金なら契約と入金の資料、投資による資産なら取得・取引履歴などです。銀行が求める内容に応じて提出します。
会社設立の完了日だけを、事業開始日や大口送金の日にしないこと。 口座審査や追加書類の期間を含めて準備します。
暗号資産の事業は、一般の会社設立と別の規制がある
自分の資産として暗号資産を保有・運用することと、他人へ取引・保管などのサービスを提供することは違います。
VARAのライセンス案内は、DIFCを除くドバイで、又はドバイから規制対象の暗号資産業務を行う企業に、業務開始前の認可を求めています。「クリプトに理解がある国だから、普通の会社を作れば金融サービスもできる」とは考えられません。
10. 日本側の税務を、移住の後回しにしない
海外のビザを取っても、日本の非居住者とは限らない
国税庁は、住所を生活の本拠とし、客観的事実によって判定すると説明しています。日本の住居、家族、職業なども含めて、実際の生活の中心がどこにあるかを検討します。
住民票の国外転出届、UAEのビザ、外国法人の登記は、それぞれ意味のある手続ですが、それだけで日本の所得税の判定が完成するわけではありません。
UAEにも税務上の居住者の基準があります。FTAの税務居住者ガイドは、連続する12か月中の183日以上の滞在や、90日以上の滞在に有効な居住許可・住居又は就労等の条件を組み合わせる経路などを説明しています。
UAEに何日いたか、日本の生活の本拠をどこに置いたか、租税条約を適用できるかは、別々に確認する問題です。 FTAの税務居住者証明書も、租税条約用とそれ以外の用途を分けています。証明書を持っているだけで、日本の非居住者性が自動的に確定するわけではありません。
オーナー経営者は、出国税と日本からの報酬に注意する
国外転出時課税は、対象となる有価証券等が1億円以上で、原則として出国前10年以内に日本に住所・居所があった期間が5年を超えるなど、一定の条件を満たす場合に問題になります。未売却の株式等でも、含み益に課税される制度です。
自社株を持つ経営者は、「移住してから会社を売ればよい」と順序を決める前に、出国時点の株価と課税関係を試算する必要があります。納税猶予には、納税管理人の届出や担保などの条件があります。
また、非居住者になった後も、日本の会社から受ける役員報酬などには日本の課税が残ることがあります。国税庁の役員給与の説明でも、海外勤務だから一律に日本で非課税とはしていません。
日本に住んだままUAE法人に利益をためる場合には、外国子会社合算税制なども検討対象です。日本法人がUAE子会社を保有する場合には、オーナー本人の移住とは別に、その日本法人への合算課税も検討します。請求書を外国法人名義に変えることと、事業や生活を実際に移すことは違います。
相続税も所得税とは別です。国外に住む相続人の課税関係では、国籍や過去の住所などによって、国外財産も日本の課税対象になる場合があります。移住した直後に、家族の資産承継まで日本の税金から離れるとは限りません。
11. 税金の差から、生活費と維持費を引いて考える
移住の経済効果を見るなら、税率の差だけでは足りません。日本とドバイで、同じ家族・同じ生活水準を前提に年間予算を作ります。
| 費用 | 確認する内容 |
|---|---|
| 住居 | 家賃・管理費・敷金、更新条件、学校や職場までの距離 |
| 教育 | 授業料、入学時の費用、バス、制服、課外活動 |
| 医療・保険 | 家族全員の保障、既往症、自己負担、利用できる病院 |
| 会社の維持 | ライセンス、オフィス、会計、監査、税務申告 |
| ビザ・ID | 家族分も含む申請・更新費用 |
| 国際移動 | 日本への帰国や出張、家族の渡航 |
ドバイ政府は医療保険を必要な制度として案内しています。日本の保険をそのまま使えるつもりで家族の医療費を計算しないようにします。
学費は、学校が公表する数字から具体的に見られます。例えばDubai Collegeの2026–2027年度授業料は、Years 7–11で年間9万7,415ディルハム、Years 12–13で年間11万305ディルハムです。
仮に1ディルハム=40円なら、1人につき年間約390万〜441万円です。これは同校の授業料の例で、ドバイ全体の平均ではありません。新入生には、退学時に未払額等を差し引いて返還される3万ディルハムのPersonal Debentureも案内されています。授業料と、返還のある預け金も分けます。
税負担が減っても、家族の教育・住居費が増えることはあります。逆に、費用が増えても、希望する教育や事業機会を得るために移住する判断はあり得ます。節税額だけでなく、家族として何を得たいかを数字と一緒に考えることが大切です。
12. シンガポールと比べるなら、所得の種類と仕事の場所を見る
| 比較点 | ドバイ/UAE | シンガポール |
|---|---|---|
| 個人の給与 | 一般的な個人所得税はなく、給与は法人税の対象事業からも除外 | 居住者の所得税は累進税率で最高24% |
| 個人の投資 | 一定の個人投資所得は法人税の対象外。事業との区分が必要 | 個人投資としての売却益は原則非課税。事業としての取引とは区別 |
| 一般の法人税 | 課税所得37万5,000ディルハムまでの部分0%、超過部分9%。FZ適格制度は別 | 基本税率17%。各種免税・軽減等は別途 |
| 法人設立と居住 | FZ等の事業制度と、居住資格を組み合わせて検討 | 法人設立とEP等の就労・居住資格を組み合わせて検討 |
| 比較の中心 | 現地で行う仕事、利用する許認可、家族の生活 | 同じく、現地で行う仕事、就労資格、家族の生活 |
シンガポールの税率・投資所得は、IRASの個人所得税率、投資資産の売却益、法人税率に基づきます。いずれも、他国で発生する課税まで免除する説明ではありません。
給与が中心の人には、個人所得税の違いが重要になります。個人投資が中心なら、「所得税率」という見出しだけでなく、保有資産の利益がどの分類になるかを調べます。会社を営む人なら、会社と個人の両方を合わせた税負担を見ます。
シンガポールでの手続は、別記事「なぜいま富裕層はシンガポールに移住するのか?」で説明しています。
13. ドバイ移住は、生活と事業を移せる人の選択肢
ドバイの税制には、富裕層や起業家が検討するだけの魅力があります。しかし、その効果を受けられるかは、所得の種類、事業の実体、日本との関係によって変わります。
まず決めたいのは、フリーゾーンの名前ではありません。移住後に何をして稼ぎ、どの資産を持ち、家族とどこで暮らすかです。それが決まれば、必要な会社、ライセンス、ビザ、口座を選びやすくなります。
日本に生活や仕事を残したまま、外国法人の登記だけで大きな税効果を求める方法には限界があります。一方、生活と事業の拠点を実際に変えられる人にとっては、ドバイは税務と将来の事業を一緒に設計できる候補です。
弊事務所には、これまで100人近くのドバイ移住を支援してきた実績があります。
弊事務所では、日本側の居住者・非居住者の判断に関するコンサルティングや、納税管理人としての支援を行っています。ドバイ移住を考える場合も、会社設立や不動産購入を決める前に、出国税、移住後の収入、日本に残す資産を整理することから始めましょう。
本稿は2026年9月21日時点の法令に基づく一般的な解説です。実行の前に必ず個別にご相談ください。
記載には注意を払っていますが、誤りにお気づきの際はお問い合わせよりご一報いただけると幸いです。
