税理士というのは、通常、起業家にとって「最初の参謀」だと思っています。(もちろん、税理士ではなく、もともとCFOがいるとか、もともと投資家がいる、もともとアドバイザーがいる、というケースもあると思いますが、稀なケースだと思います。)
私自身、これまでいろいろな起業家の事業の立ち上げをお手伝いしてきました。事業プランをお聞きするのはもちろん、事業プランそのものについて事例を挙げながら「どう収益を出していくのか」を議論した上で、それをベースに一緒に事業計画をつくり、資本政策をつくって、うまくベンチャーキャピタルへおつなぎでき、ベンチャーキャピタルから投資を受けられた事例もあります。
よい投資家がついたスタートアップは、いつの間にか税理士だけではなく、ベンチャーキャピタリストなどの新しい「参謀」と出会い、いつの間にか税理士の手から離れていき、ちょっとさみしくもあるのですが、「スタートアップはそういう展開がベスト」といつも思っています。
また、ターンアラウンド(事業再生)の現場でも仕事をしてきたこともあり、「どんな会社や事業がうまくいき、逆にうまくいかないのか」ということを日頃よく考えます。今日はそんなお話です。
以前、堀江貴文さんが、「成功しやすいビジネスモデル」のファクターとして、
・小資本で始められること
・在庫がない、あるいは少ないこと
・利益率が高いこと
・継続課金できること
とおっしゃっていたという話を聞いたことがあります。
さらに、情報起業家筋では、これに加えて、
・労働集約(1:1)ではなく再販可能なビジネス(1:nで売れる)
というファクターが重なると完璧、というような話があるそうです。
なかには、「ホリエモン」「情報起業家」という言葉だけで「なんか相性わるそう」「なんか違いそう」となってしまう方もいるかもしれませんが、もしかすると、それって思考停止かもしれません。ここで重要なのは、あなたとの相性や誰が言ったかではなく、何を言っているのか。言っていることが正しく、それをあなたの基準で「正しく」自社のビジネスに取り入れることができ、顧客満足を生み、収益を生むなら、愚直に学ぶのみです。
何が言いたいのかというと、スタートアップのご相談の中には、「世の中をよくしたいんです!」という、とても爽やかだけどどこかふんわりしていて、「で、どうやって儲けるんですか?」と聞きたくなる話もけっこう多く、せっかく社会性のある素晴らしい事業目的があるのだから、あとはどうやって儲けるか(マネタイズの方法)さえしっかりすれば、投資がつくのではないか、と思われることも多いということです。
当たり前のことですが、投資家も、どうやって儲けるのか、儲かるイメージが湧かなければ、投資をすることはありません。投資回収ができないからです。
話を戻すと、私の中では、上記の5つのファクターは非常に理にかなっていると思っています。
特に4番目の「継続課金」というのは、自社の事業モデルを構築または改善する際に、ぜひ検討していただきたい要素です。
というのも、「定期販売」や「継続課金」というのは、会計的に考えると、いわば「固定収入」であり、「固定費」という「経営・財務の最大のリスク」をカバーする最高の方法だからです。
意外とこの「固定費の怖さ」にピンと来ない起業家の方もらっしゃるのですが、逆に「固定費の怖さ」を知り尽くしている人ほど、いかに「固定収入」というビジネスモデルが重要かを知っています。(例えば、先日読んだこちらの記事(日経ビジネス「孫正義を「10秒」で納得させる資料作りの極意 孫氏の“カバン持ち”だった三木雄信・ジャパン・フラッグシップ・プロジェクト社長に聞く」)は非常に面白かったのですが、孫さんは「継続的な売上が発生する事業しかしないという方針で経営判断をしていた」旨の話があります。)
固定費の怖さについて、以下、かんたんに説明しましょう。
損益分岐点という言葉を聞いたことがあるかと思います。
損益分岐点というのは、「売上高と費用の額がちょうど等しくなる売上高」のことを言い、「費用」を「変動費」と「固定費」に分けて考えることで導き出される数字、管理会計用語です。
数式としては、以下のようになります。
ざっくり言うと、
・固定費は売上がゼロでも発生してしまう費用
・これを補うには固定費と同額の利益を生み出す必要がある
・その利益を生む売上高が損益分岐点売上高
ということになります。
例えば、代表的な固定費は人件費や家賃などが挙げられますが、これが毎月100万円としましょう。そして、あなたのビジネスの利益率(管理会計では「限界利益率」という定義)が20%だった場合には、500万円の売上高で100万円の利益が出て、100万円の固定費を支払うことができますね。これでトントン。月次で黒字にするには、毎月500万円以上の売上高を出していかないといけません。
この損益分岐点で分かることは、究極的に考えれば、「固定費がゼロであれば会社は絶対に潰れない」ということなのですが、現実的には、まずあなたが生きていくための収益を生み出す必要があります。これこそ絶対に避けて通れない「最低限の固定費」です。
結局、起業家であれ誰であれ、会社経営には固定費はつきもので、固定費が少ない会社ほどつぶれにくい会社とも考えることができるはずです。
固定費が会社経営につきものであるとした場合、毎月不安定な売上だとどうなるか?
例えば、今日買ってくれたお客さんが次はいつ買ってくれるか分からないような場合です。こういった場合は、顧客の行動パターンを把握して、うまく仕組み化して、ある程度確度の高い計算されたリピート率でビジネスを展開していくことになりますが、あくまでも計算されたリピート率であり、予測でしかありません。外れたら赤字になることもあるでしょうし、赤字が続けば会社は潰れてしまいます。
一方、顧客との契約で、「毎月お届け」といったように、来月の売上高を予め確定させることもできます。この場合、当然、契約期間や解約率、稀に不払いの問題がありますが、来月の売上や収入金額の見通しははるかに明るくなり、経営は安定します。
さて、世の中には、たくさんの種類の仕事があります。産業分類の方法にはいろいろな方法がありますが、ペティ=クラークの法則で有名なコーリン・クラークの産業分類では、農業・林業などのいわゆる第一次産業、製造業・建設業などのいわゆる第二次産業、卸売業、小売業、飲食業、情報通信業、その他サービス業などの第三次産業などです。
ちなみに、ペティ=クラークの法則というのは、「経済社会・産業社会の発展につれて、第一次産業から第二次産業、第二次から第三次産業へと就業人口の比率および国民所得に占める比率の重点がシフトしていくという法則」(出典:Wikipedia)で、直感的なところでも、いまの時代の起業家は、IT系、ウェブ系など、圧倒的に第三次産業でビジネスを展開される方が多い、というのは理解できるのではないかと思います。(さらにちなみにですが、個人的な経験としては、アジア諸国で農業ビジネスを始めるという日本人起業家の方も何件かお会いしたことがありますが、これも理にかなっているかもしれません。)
農業・林業、製造業・建設業、卸売業、小売業、飲食業、情報通信業、その他サービス業、この中でいったいどれくらいのビジネスで実際に「継続課金ビジネス」が実現できているでしょうか?
すでに起業をされている方は、自社の収益源に「継続課金ビジネス」があるかどうかという話になります。
一般的に考えれば、製造業でも特許権やヒット商品を持っているメーカーであれば比較的リピートしそうですが、下請け業者は常に相見積もりを掛けられ、リピートが不安定になりがちです。建設業もプロジェクトベースのスポット案件の受注になりますので、継続課金ビジネスではありません。こういったケースでは、例えば、「メンテナンス・サービス」という商品を設計し、顧客を創出することが継続課金ビジネス導入のきっかけになるはずです。
卸売業、小売業、飲食業も同じく、通常は、次の売上が約束されません。卸売業はB2Bであり、比較的ビジネスライクな契約がしやすいので「最低ロット」などで継続課金ビジネスが導入できるでしょうし、小売業、飲食業の場合でも、なにか定期販売にできる商材がないかを検討し、「定期販売」「頒布会」などで継続課金ビジネスが導入できるかもしれません。以前、家具のような耐久財を扱う場合、定期購入はむずかしいのではないかという議論をしたことがあるのですが、家具の中でも、ソファカバーなどは繊維のため比較的摩耗しやすく、「季節に合わせて定期的にお届け(模様替えもできる)」などはニーズがあるのではないかという意見もありました。考えれば、なんらかのアイディアは出てくるよい事例だと思います。
これは、IT系のスタートアップでも、いわゆる受託業者は製造業とまったく同じ構造で、「メンテナンス」や「自社サービス」で継続課金ビジネスを導入しようとする会社が多いと思います。
ウェブ系のスタートアップの場合、まずはそのサービスを広く認知させるために、「無料」でスタートするケースがあります。
クリス・アンダーソンの『フリー』の影響も強いと思うのと、

実際に、ドロップ・ボックスなどの成功事例もあるので、ついつい「同じようにマネをしてサービスを無料にすればいいのではないか?」と考えて、愚直に実行してしまうケースもあるのですが、こういうサービスは投資が付かない限り、キャッシュが持たずに疲弊して潰れてしまうリスクが大きいと考えるべきです。実際のビジネスの現場では、本当によくあります。
硬く立ち上げるのであれば、やはり、何か具体的な理由・戦略(例えば、ユーザーを無料にして広告収入を獲得したほうが儲かると判断されるメディア型のビジネスなど)がない限り、最初から有料で行くべきでしょう。「有料会員制」ビジネスなどがその典型です。それが立ち上がりを安定させることにつながりますし、個人的には、商売の本質だと思います。
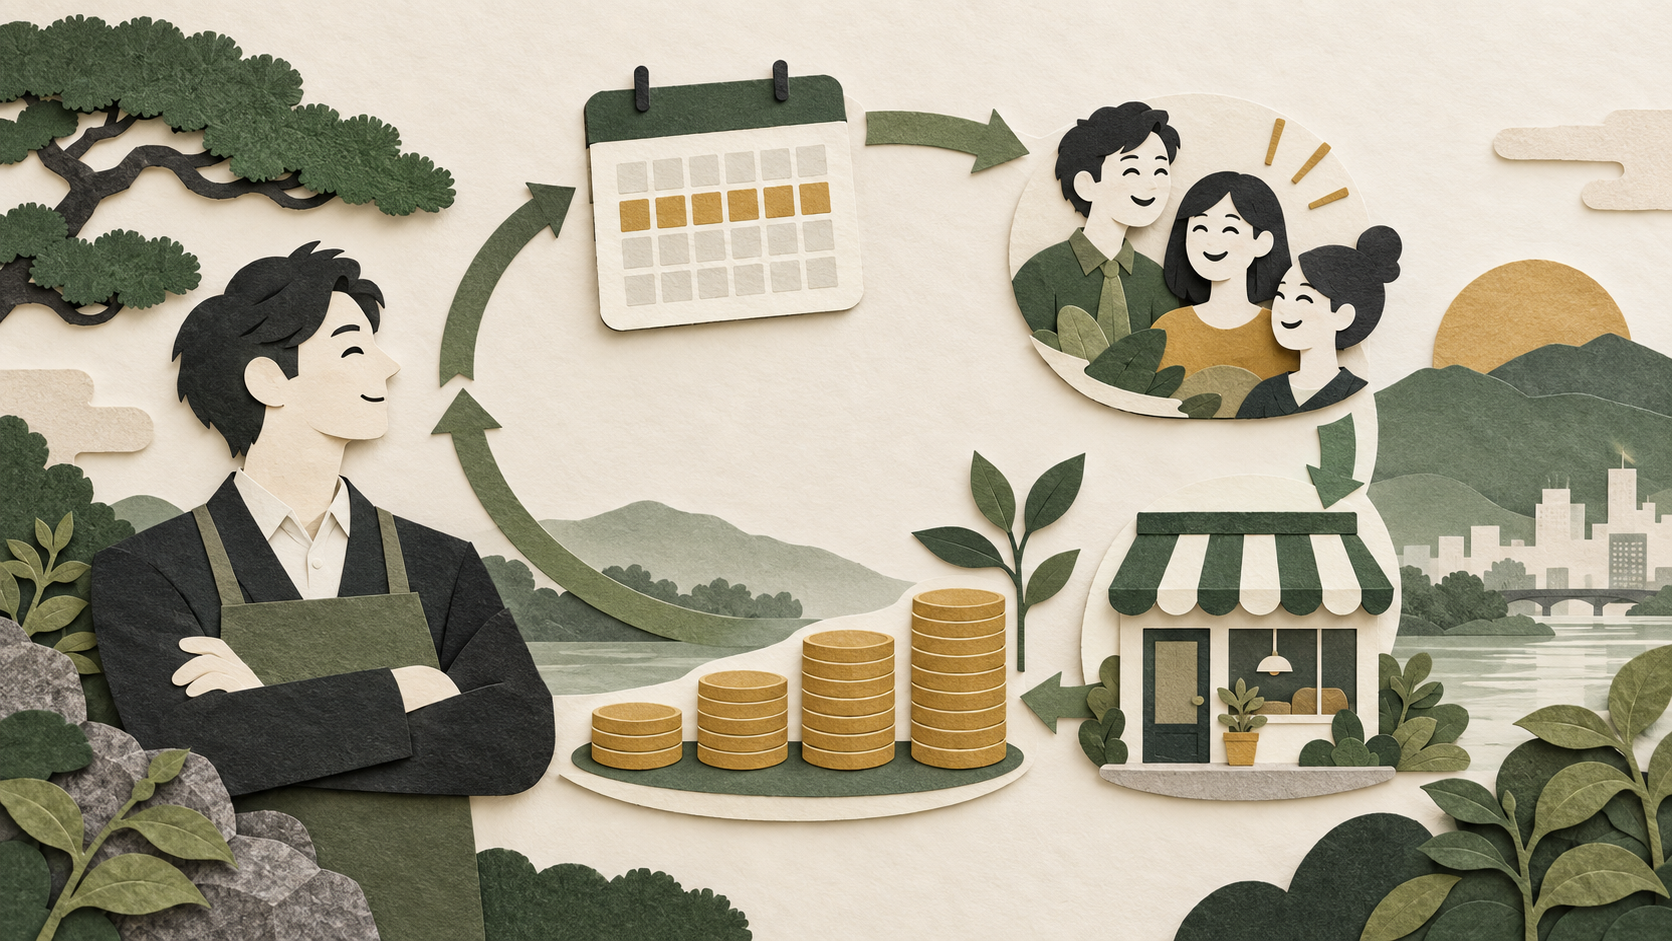
売上は、結局、「客単価」x「客数」x「リピート率」であり、継続課金ビジネスは非常にリピート率の高いビジネスモデルです。
水道光熱費、家賃、携帯電話料金、などなど、毎月支払っている固定費を裏返してみると、実は毎月、安定的に売上をあげている会社があるわけです。実は、利息を生む貸金業も月額継続課金モデルだったり、ビジネスの強者はきちんとあらかじめ狙って自社のサービスに「月額継続課金モデル」を導入しているんですね。
ぜひあなたの事業プランにも「月額継続課金モデル」が導入できないか、考えてみてください。
年月が経てば経つほど大きな差が生まれる可能性があると思います。
Fee Schedule (Estimate)
| Initial consultation | Free |
|---|---|
| Preparation of a capitalization table (simple) |
Starting from 100,000 yen (excluding tax) (Free for tax advisory clients) |
| Preparation of a capitalization table (including verification with the business plan) |
From 500,000 yen (excluding consumption tax) (From 300,000 yen (excluding consumption tax) for tax advisory clients) |
| Introduction to Venture Capital | Free service exclusively for tax advisory clients |
本稿は2026年8月27日時点の法令に基づく一般的な解説です。実行の前に必ず個別にご相談ください。
We take care in preparing this information. If you notice an error, please let us know through our contact page.