
起業するとき、何を売るか、どう顧客を獲得するかは考える。けれども、自分がその会社と最終的にどういう関係になるかまで、考えているでしょうか。
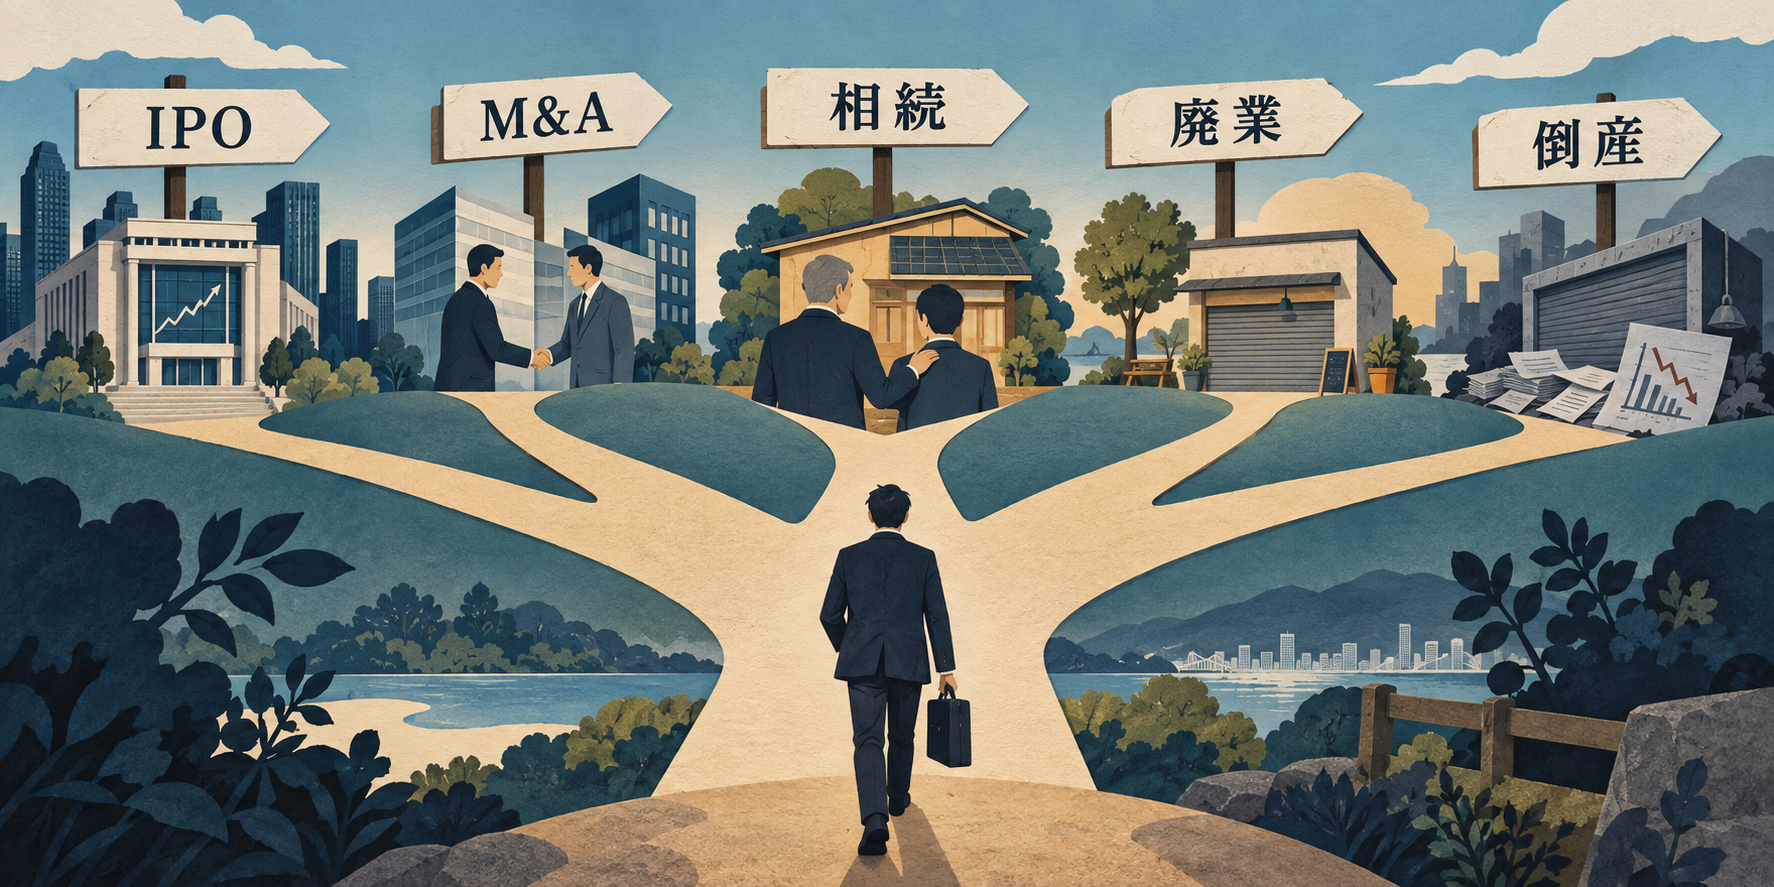
起業後の会社と創業者の将来を整理すると、「IPO、M&A、相続、廃業、倒産」の5つの方向が見えてきます。ここでは、生前贈与などによる承継も「相続」の側に含めて整理します。法律上の手続を網羅する分類ではなく、起業する前に進む方向を考えるための整理です。
会社を始めることと、会社を終えることの間
| Outcome | 創業者が考えておくこと |
|---|---|
| IPO(株式上場) | 公開市場の株主とともに会社を成長させる |
| M&A | 会社や事業を買い手に引き継ぐ |
| 相続 | 相続や生前贈与などで株式を渡し、経営を誰に任せるか決める |
| 廃業 | 事業を終了し、資産・負債や契約を整理する |
| 倒産 | 支払不能などの経営破綻に対応する |
この5つは完全に独立しているわけではありません。上場後にM&Aをする会社も、相続後に売却する会社もあります。倒産には事業を再建する手続もあり、必ず会社が消えるという意味ではありません。役員・従業員への有償譲渡は、広い意味でのM&Aに含めて考えられます。IPOは創業者の完全な退出ではないため、この整理でいう出口には、所有や経営の次の段階へ進むことも含めています。
それでも、この整理には意味があります。廃業や倒産を当初の目標にする人は通常いない。次の世代への承継を目指すのでなければ、IPOかM&Aを視野に入れ、自分以外の人にも価値を説明できる会社を作る。このシリーズは、その立場から書きます。
上場は、創業者が自由になる日ではない
IPOは、会社の株式が証券取引所で売買されるようになることです。新株発行による資金は会社に入り、創業者が保有株を売却した代金は創業者に入ります。この二つは別です。上場しただけで、創業者の株がすべて現金に変わるわけではありません。
上場後も経営を続けるなら、多くの株主に業績と判断を説明する責任を負います。東証のグロース市場の上場審査でも、適切な情報開示、内部管理、合理的な事業計画が確認されます。売上が伸びれば準備が終わるわけではないのです。
M&Aを「上場できなかったとき」に考えない
M&Aも、創業者の引退だけを意味しません。買い手の販売網や資金、人材を使い、事業を広げる道になり得ます。経済産業省の2026年のスタートアップM&Aガイダンスも、IPOとM&Aを会社の状況に応じて選ぶ成長手段として扱っています。
例えば、優れた製品はできたが、自力で全国に営業拠点を作るには時間も資金も足りない会社を考えます。資金調達して自社で広げるのか、販売網を持つ会社の傘下に入るのか。正解は一つではありません。必要な資金、かかる時間、経営の自由度を比べる問題です。
会社の将来と、自分の人生を一緒に考える
出口を考えるときには、「会社をどうしたいか」と「自分はどう働きたいか」を分けて書くと整理できます。会社を大きくしたいが、自分は製品開発に集中したい。一定の規模まで育てたら、新しい事業を始めたい。経営を長く続け、次の世代へ渡したい。それぞれ、必要な人材や株主との関係が変わります。
例えば、創業者は数年後の売却を考えているのに、共同創業者は一生経営を続けたいと思っている。どちらが正しいという話ではありません。しかし、それを話さずに半分ずつ株式を持てば、売却の機会が来たときに意見が分かれます。持分の割合を決める前に、何を実現するために一緒に起業するのかを確認したいところです。
会社を所有すること、経営を担当すること、日々の仕事をすることも別です。株式は持ち続け、経営を他の人に任せる道もある。この状態は、今回の整理ではまだ最終的な株式の承継や売却を終えていない段階と考えます。「社長を辞める」と「会社を手放す」を混ぜないことが大切です。
出口の希望だけでは、顧客はお金を払わない
一方で、IPOやM&Aを目指すという説明だけでは、事業は成立しません。顧客が代金を払うのは、自分の困りごとが解決するからです。出口は、その価値をどの規模まで育て、誰と引き継ぐかを考えるために使います。
私は、顧客に提供する価値、会社に蓄積する価値、創業者が望む将来の三つをつなげて考えることを勧めます。目先の売上のために、製品の重要な権利を手放す契約をしてよいか。個別対応を増やしても、社員が引き継げるか。出口を考えておくと、こうした判断を売上以外の面からも検討できます。
出口から、いまの判断を変える
IPOを視野に入れるなら、成長の再現性と説明できる経営体制を作る。M&Aなら、買い手が何を引き継げば価値を得られるかを考える。創業者だけが営業できる会社なのか、社員と仕組みで収益を生む会社なのか。この差は、今日の採用や契約、業務設計から生まれます。
最初から買い手や上場時期を決め切る必要はありません。ただし、株式を渡す相手や契約条件は、後から簡単にやり直せません。目先の資金を得る判断が、将来の選択肢を狭めることもあります。
起業の最初に、出口の仮説を一枚に書く。IPOかM&Aか、そのために何を積み上げるか、創業者はその後も経営したいか。私は、その問いを置いてから事業計画と資本政策を作ることを勧めます。
This manuscript is a general explanation based on laws and regulations as of September 9, 2026. Please obtain advice on your individual circumstances before taking action.
We take care in preparing this information. If you notice an error, please let us know through our contact page.
